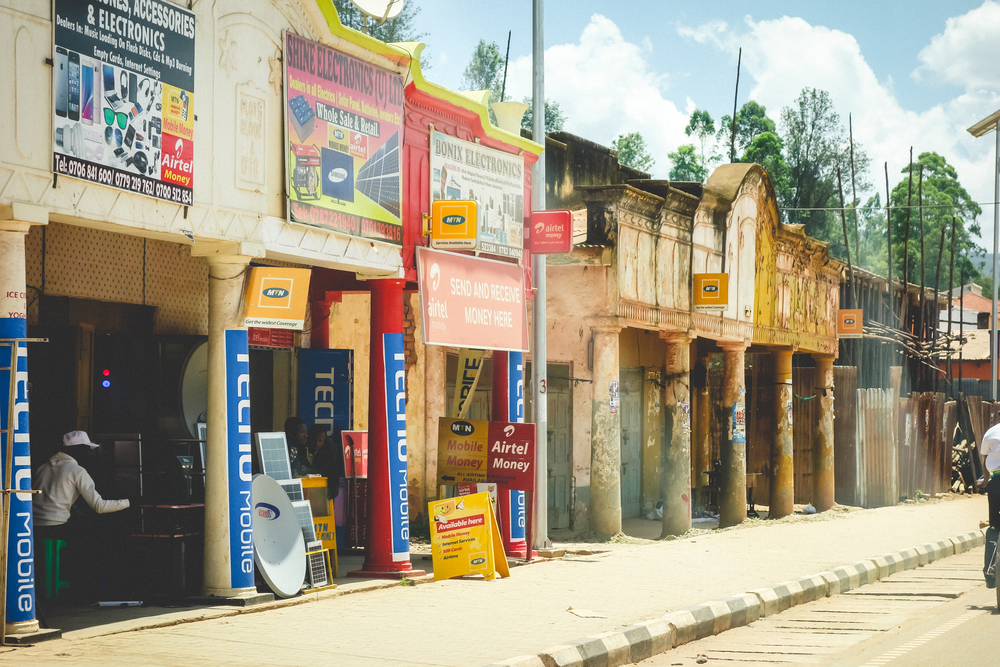
Les services financiers numériques stimulent la croissance de l’inclusion financière en Afrique subsaharienne. Par exemple, en 66, 2023 % des adultes en Ouganda avaient accès au financement,1 un bond par rapport aux 47 pour cent de la décennie précédente.2 Bien que l’inclusion financière présente de nombreux avantages,3 ces services exposent les consommateurs à de nouveaux risques. Par exemple, une étude IPA antérieure Selon une étude réalisée par l'institut de recherche américain Financial Times, 53 % des utilisateurs ont déclaré avoir été victimes de fraude et 57 % ont estimé que la fraude financière était le type de délit le plus perturbateur. Ainsi, comprendre les types de problèmes auxquels les consommateurs sont confrontés peut aider les régulateurs et les institutions financières à limiter plus efficacement les cas de fraude. Les données sur les plaintes des clients constituent une source d'informations sur ces risques.
L’IPA Ouganda a collaboré avec la Banque d’Ouganda pour analyser les plaintes des consommateurs de produits et services financiers. Pour ce faire, ils ont collecté 1,600 2019 plaintes soumises par téléphone, par courrier électronique, par les réseaux sociaux ou en personne à la Banque d’Ouganda entre 2023 et XNUMX. Dans une deuxième phase, l’IPA Ouganda et la Banque d’Ouganda ont élaboré un modèle pour normaliser la collecte des plaintes des prestataires de services financiers et ont mis en place un tableau de bord pour suivre l’analyse des données en temps réel. Le modèle sera ensuite déployé auprès des institutions financières dépendant de la Banque d’Ouganda et pourra être utilisé pour créer un processus de traitement des plaintes plus efficace et accroître les possibilités de collecte et de comparaison des données.
L’analyse des plaintes directement soumises à la Banque d’Ouganda a révélé plusieurs tendances. Environ 71 % des plaintes provenaient de la région centrale, tandis que les régions de l’Ouest et de l’Est ne représentaient que 9 et 7 % respectivement, malgré une part de population similaire à celle de la région centrale. En outre, 65 % de toutes les plaintes ont été déposées par des hommes, contre 22 % par des femmes. En outre, le nombre de plaintes est resté stable de 2019 à 2022, et a été principalement déposé au cours du second semestre de l’année. Les délais de traitement des plaintes sont également restés similaires dans toutes les régions, durant généralement entre 6 et 14 jours, bien que certaines, notamment les plaintes internationales, aient pris beaucoup plus de temps.
Références
1.Banque d’Ouganda et ministère des Finances, Stratégie nationale d’inclusion financière 2023-2028, 2023, 14.
2.Perspectives sur l'inclusion financière, Voies numériques vers l'inclusion financière : résultats de l'enquête FII Tracker représentative à l'échelle nationale en Ouganda (vague 1), discussions de groupe avec des utilisateurs et des non-utilisateurs de l'argent mobile et recherche sur les agents de l'argent mobile, 2014, 51
3.Suri, Tavneet, Jenny Aker, Catia Batista, Michael Callen, Tarek Ghani, William Jack, Leora Klapper, Emma Riley, Simone Schaner et Sandip Sukhtankar. "Argent mobile." VoxDevLit 2, non. 2 (2023) : 3.