Plus des trois quarts des adultes en Tanzanie possèdent un compte de monnaie mobile. Pourtant, la plupart ne l'utilisent que pour une seule chose : retirer de l'argent. Les paiements marchands ne représentent que quelques pourcents. 3.9 pour cent des transactions numériques dans le pays. Les factures de services publics payées par téléphone restent à 22.7 pour centPour la majorité des utilisateurs, l'argent mobile est un corridor plutôt qu'une destination : les fonds y transitent avant de retourner en espèces.
Le avantages. Les bienfaits que l'on attribue généralement aux services financiers numériques (SFN) – réduction de la pauvreté, meilleure résilience financière, accès élargi au crédit – dépendent tous d'une utilisation régulière et diversifiée de ces services. Par conséquent, un compte servant principalement à retirer de l'argent ne tient que peu de ses promesses. Alors, pourquoi la Tanzanie, pays doté d'une infrastructure de paiement mobile mature et d'un système de paiement instantané, reste-t-elle bloquée dans ce modèle ?
Le coût est un facteur déterminant. C'est ce qui a motivé l'Initiative de recherche sur la finance numérique abordable en Tanzanie (TADFRI), un programme de recherche de deux ans développé par Innovations for Poverty Action (IPA) en partenariat avec la Banque de Tanzanie (BoT) et mené en consultation avec Financial Sector Deepening Tanzania (FSDT). En réalité, les coûts dans un écosystème de paiements numériques sont influencés par de multiples facteurs interdépendants, qu'une seule étude ne peut appréhender. Parmi ces facteurs figurent le comportement des consommateurs, la rentabilité des fournisseurs, la concurrence sur le marché, la conception des infrastructures et la politique fiscale. C'est pourquoi la TADFRI a été structurée en cinq projets de recherche distincts. Chaque projet visait à comprendre un aspect différent de l'écosystème de la finance numérique et son impact sur la tarification des services financiers numériques. Chaque projet était dirigé par une équipe de spécialistes – économistes, experts en concurrence, fiscalistes et enquêteurs de terrain – et, lorsque des données étaient disponibles, des conclusions et des recommandations spécifiques ont été élaborées.
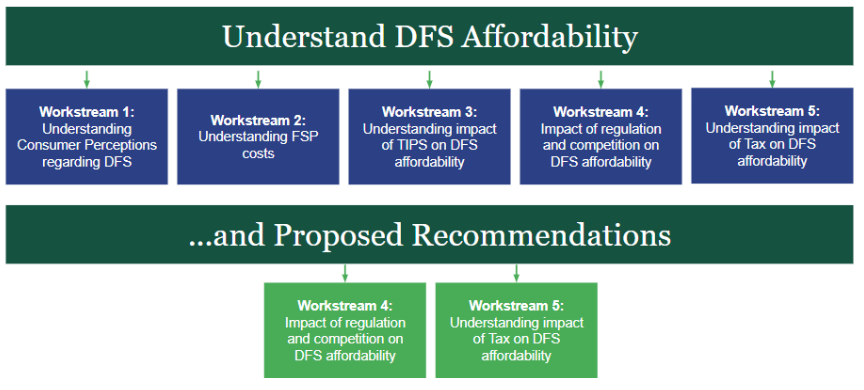
Pourquoi cinq projets ?
L'accessibilité financière des services financiers numériques est un problème systémique. Les consommateurs qui jugent les paiements numériques trop chers peuvent réagir aux frais de transaction, à la superposition de taxes, à une perception erronée du coût, ou à une combinaison de ces trois facteurs. Les fournisseurs qui appliquent des frais élevés peuvent gérer leur liquidité, faire face à une concurrence limitée ou répercuter la charge fiscale sur les utilisateurs finaux. S'attaquer à un seul facteur sans traiter les autres ne permet pas d'obtenir des solutions complètes, et les gains à court terme risquent de laisser subsister des problèmes structurels plus profonds.
Ce que chaque projet a découvert
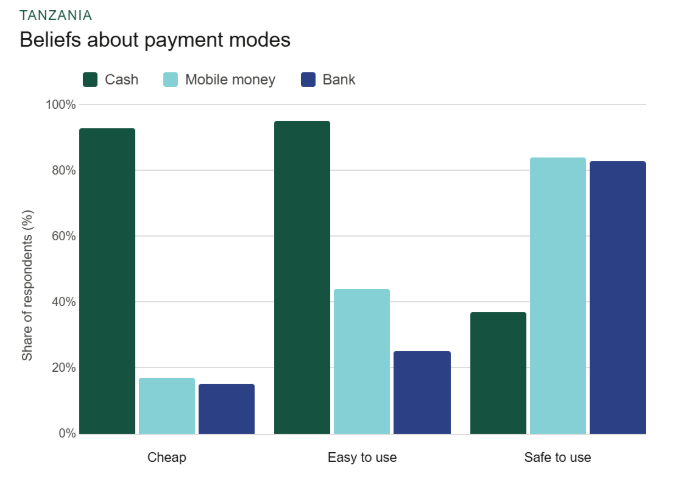
Nous avons d'abord étudié les consommateurs. Dans le cadre d'une enquête menée auprès de 1 415 personnes possédant un compte de monnaie mobile en Tanzanie, plus de la moitié ont sous-estimé le coût réel d'un retrait d'espèces. Les répondants ont systématiquement jugé l'argent liquide moins cher et plus facile à utiliser que la monnaie mobile, malgré des frais de retrait dépassant régulièrement le coût d'un transfert direct de personne à personne (P2P). Ce constat révèle un problème plus fondamental qu'une simple question de tarification : si les consommateurs ignorent le coût réel des paiements numériques, ils ne peuvent pas décider en toute connaissance de cause quand les utiliser. La transparence des prix est essentielle pour permettre aux utilisateurs de prendre des décisions éclairées concernant différents types de transactions. Les résultats complets sont disponibles ici.
Nous nous sommes ensuite intéressés à l'offre, en examinant les coûts du réseau d'agents. La gestion des liquidités – c'est-à-dire l'approvisionnement des agents en fonds de roulement suffisants pour servir les clients – représente l'un des principaux postes de dépenses des fournisseurs de services financiers numériques (DFS), et les agents rencontrant des problèmes de liquidités sont les plus durement touchés dans les zones mal desservies. L'équipe de recherche a constaté que la plupart des agents entretiennent déjà les relations et la proximité géographique nécessaires pour échanger des liquidités entre eux. Le principal obstacle réside dans l'absence d'une architecture formelle dédiée. Permettre l'interopérabilité au niveau des agents pourrait réduire significativement un facteur de coût important sans nécessiter de nouvelle infrastructure. Les conclusions de cette étude seront publiées sur le site web de l'IPA dans les prochains mois.
Le troisième volet de ce travail a porté sur le Système de paiement instantané de Tanzanie (TIPS) et son potentiel de transformation du marché. Des entretiens avec huit prestataires de services financiers ont révélé que le TIPS avait déjà commencé à modifier le paysage concurrentiel. Le volume des transactions P2P hors réseau a progressé d'environ 18 % en moyenne par an entre 2022 et 2024, après le lancement progressif du TIPS en janvier 2021.1 Les banques investissent de plus en plus le secteur du commerce, en déployant de nouvelles stratégies d'acquisition de commerçants telles que l'octroi de fonds de roulement, l'analyse des flux de trésorerie et des solutions financières intégrées. Cependant, la plupart des fournisseurs ont indiqué que les économies d'échelle liées aux TIPS restent à concrétiser et que, sans cet avantage, les gains de coûts demeureront négligeables. Plus d'informations ici.
Le quatrième groupe de travail a examiné la concurrence et la réglementation. Le marché tanzanien des services de paiement mobile demeure très concentré et les données tarifaires montrent que trois grands fournisseurs pratiquent des frais quasi identiques pour la plupart des transactions. L'écart entre les commerçants enregistrés auprès d'un établissement de paiement électronique (plus de 68 000) et ceux enregistrés auprès d'une banque (environ 5 500) reflète un avantage structurel qui s'accroît avec le temps. L'accès à l'infrastructure USSD, pourtant essentiel étant donné que les smartphones ne représentent que 32 % des appareils connectés, est apparu comme un goulot d'étranglement justifiant une attention réglementaire accrue. La note d'orientation du groupe de travail 4 présente un ensemble complet de recommandations en matière de concurrence.
Le cinquième axe de recherche portait sur la fiscalité des services financiers numériques (SFN), qui s'est avérée être l'un des sujets les plus importants du programme. Le cadre réglementaire tanzanien actuel applique simultanément des droits d'accise, la TVA et une taxe transactionnelle sur les frais des prestataires. L'étude n'a pas conclu à la nécessité de supprimer la fiscalité des SFN, mais a fortement plaidé en faveur d'une conception plus rigoureuse, avec des protections échelonnées pour les transactions de faible valeur, une mise en œuvre progressive pour éviter toute perte de confiance et des systèmes de données en temps réel pour suivre les réactions des utilisateurs. Trois options politiques s'offrent à la Tanzanie, et leurs avantages et inconvénients respectifs sont détaillés dans les rapports joints.
Ce que les pièces révèlent ensemble
L'écosystème des services financiers numériques en Tanzanie possède l'infrastructure nécessaire pour assurer une inclusion financière durable, mais il est freiné par un manque de coordination et des incitations divergentes entre les prestataires et le gouvernement.
Les idées fausses des consommateurs concernant le prix risquent de réduire la demande de paiements numériques. La concentration du marché diminue l'incitation des fournisseurs à proposer des prix compétitifs. Les contraintes de liquidités augmentent les coûts pour les agents et limitent l'accès aux zones mal desservies. Un système de paiement instantané encore naissant freine la concurrence des nouveaux entrants. Enfin, un cadre fiscal dissuade les utilisateurs les plus susceptibles d'être atteints. Aucun de ces problèmes n'explique à lui seul les coûts élevés ; ils sont tous interdépendants.
Les données recueillies par le biais du TADFRI permettent de comprendre globalement les facteurs à l'origine des coûts des services de soutien aux personnes handicapées. Il est important de s'appuyer sur ces données pour mener une action concertée ; c'est une occasion à ne pas manquer.
Références
1. Données agrégées de la Banque de Thaïlande, consultées en novembre 2026