En collaboration avec l'IPA Mali, Soro Yirawaso et Save the Children, les chercheurs ont étudié les agriculteurs qui choisissent de contracter des prêts saisonniers et leurs avantages pour différents types d'agriculteurs. Les agriculteurs qui pouvaient utiliser leur argent de manière plus productive étaient plus susceptibles de contracter des prêts. Cependant, certains agriculteurs qui auraient pu en bénéficier n'ont pas pu obtenir de prêts en raison des obstacles du marché. L'étude a montré que les prêts agricoles peuvent être efficaces lorsqu'ils sont conçus pour s'adapter aux flux de trésorerie des agriculteurs et exploiter efficacement les relations communautaires.
Des millions d'agriculteurs vivant dans la pauvreté peinent à améliorer leurs conditions de vie, faute d'accès aux capitaux nécessaires pour investir dans leurs exploitations et accroître leurs récoltes. Si des prêts pourraient les aider à acheter de meilleures semences, des engrais ou du matériel pour accroître leurs revenus, les programmes de microfinance traditionnels ne leur conviennent souvent pas. Ces programmes exigent généralement des remboursements hebdomadaires, ce qui ne correspond pas à la structure des revenus des agriculteurs, qui ne gagnent l'essentiel de leur revenu qu'au moment des récoltes.1
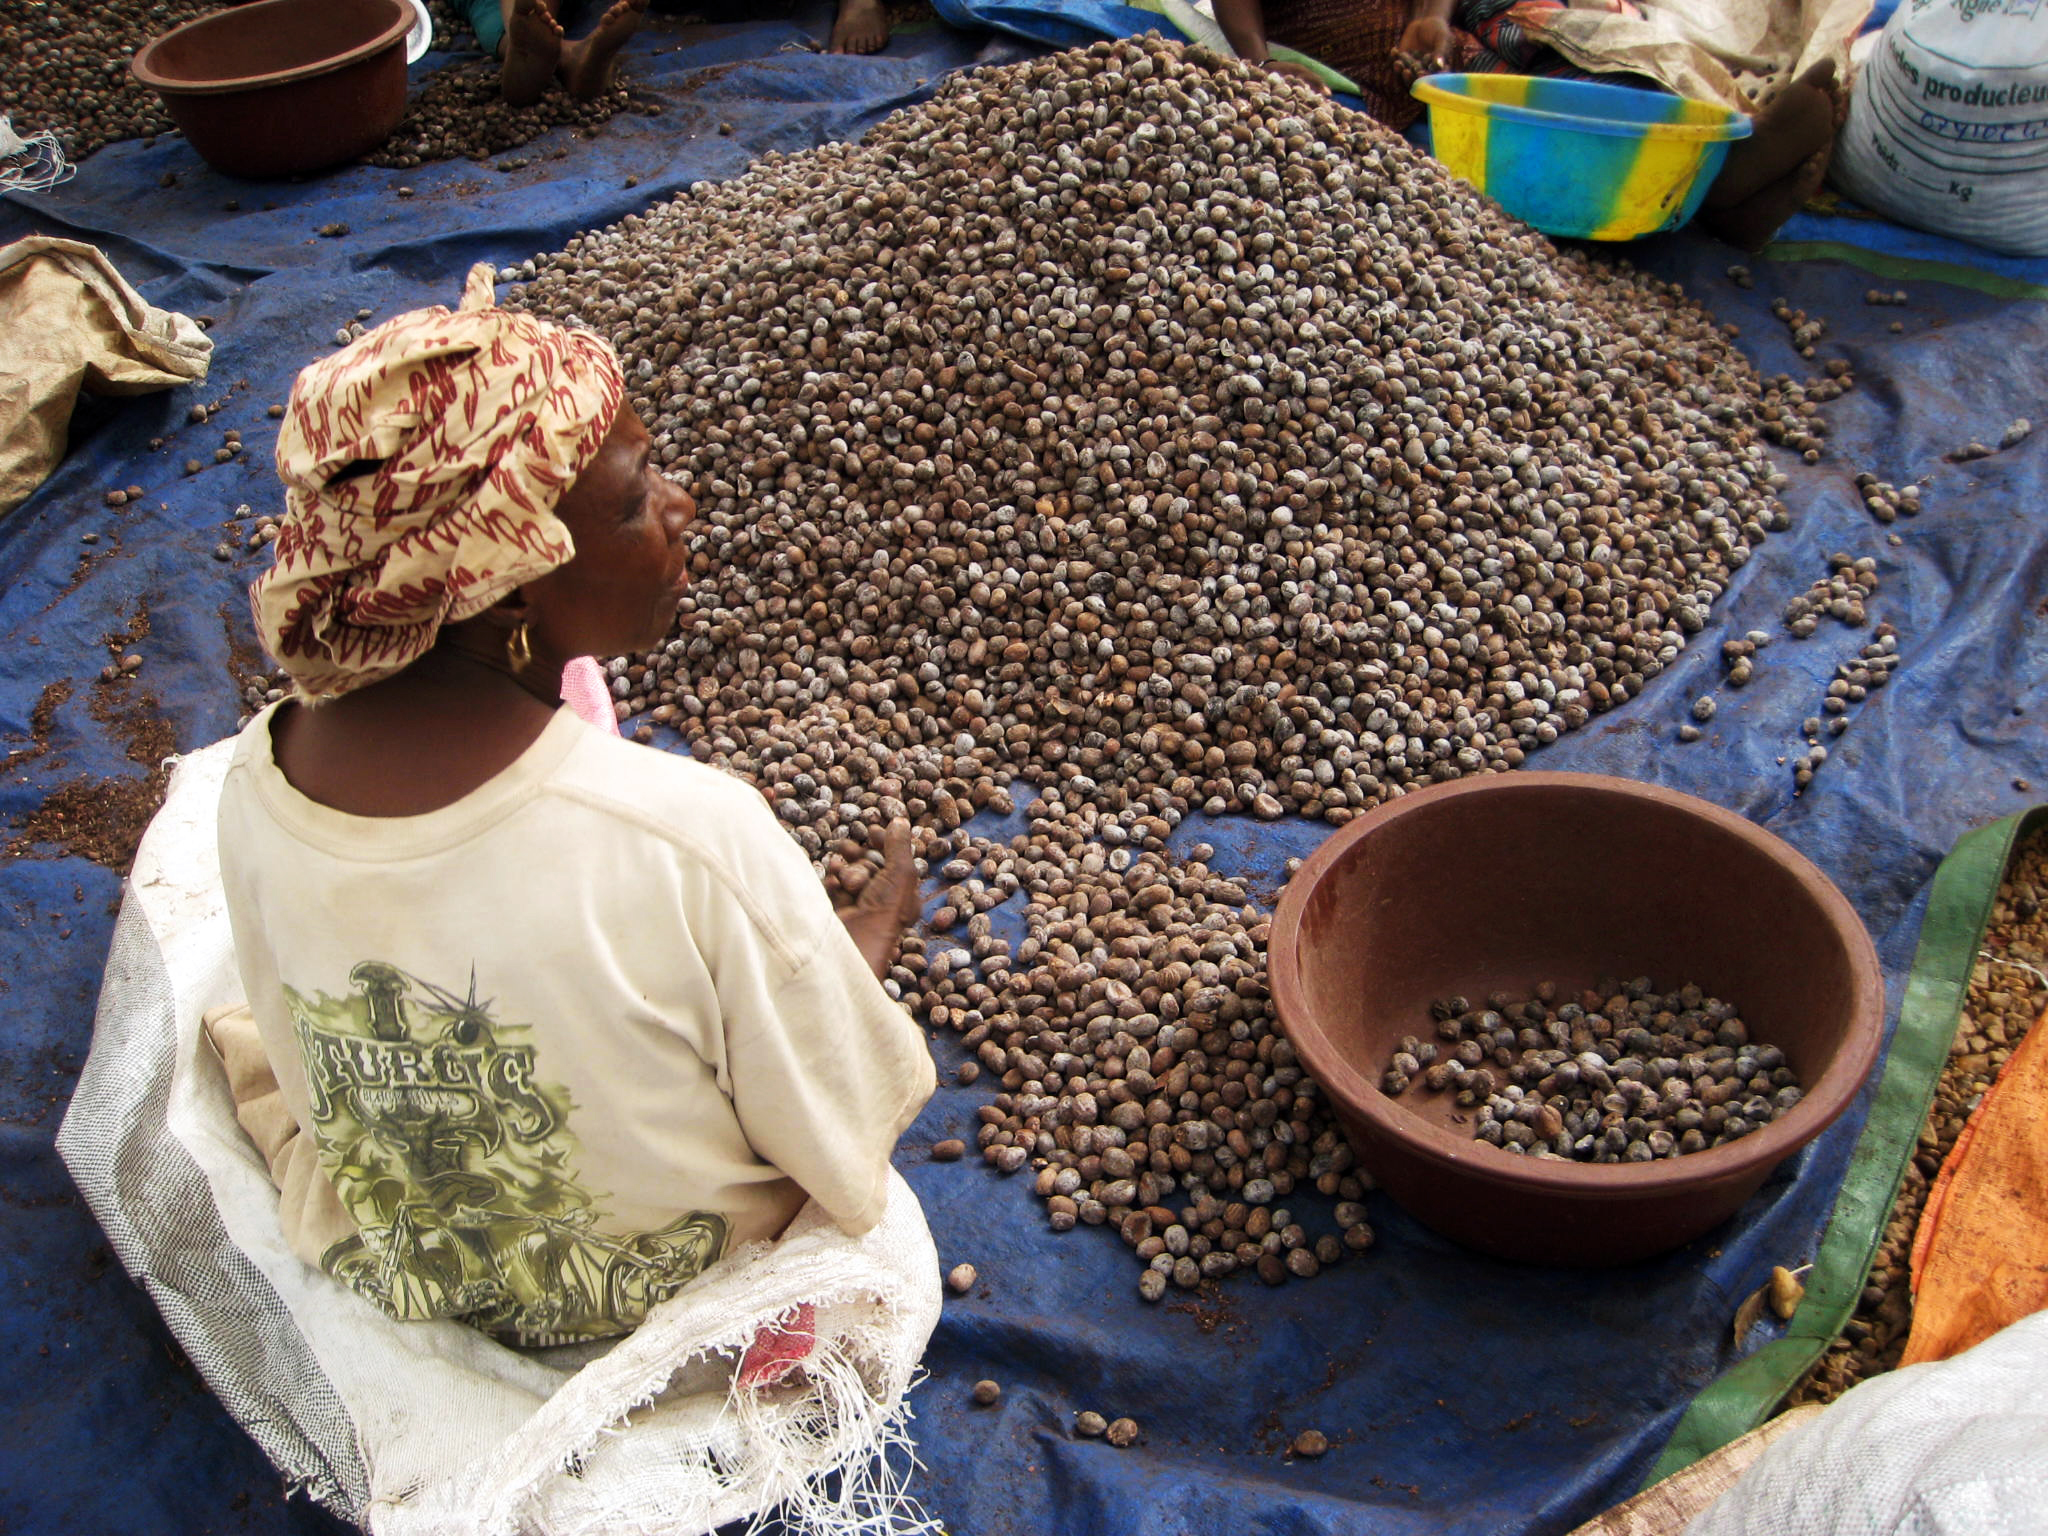
Ce défi est particulièrement visible dans le sud du Mali, où l'agriculture constitue le principal moyen de subsistance des familles. Pourtant, seulement 5 % des agriculteurs interrogés dans cette étude avaient déjà bénéficié d'un prêt officiel. Nombre d'entre eux restent prisonniers d'un cycle de faibles investissements et de faibles rendements, incapables d'apporter les améliorations qui pourraient aider leurs familles à sortir de la pauvreté. Cependant, les recherches montrent que l'octroi de prêts ne suffit pas toujours à lui seul.2 Certains agriculteurs sont mieux placés que d'autres pour transformer ce capital en revenus supplémentaires grâce à des investissements productifs. Comment concevoir des programmes de crédit pour atteindre et soutenir les agriculteurs les plus susceptibles de bénéficier de prêts, en les aidant à réaliser des investissements qui amélioreront significativement la vie de leurs familles ?
Des chercheurs se sont associés à l'IPA Mali et à Soro Yiriwaso (une organisation de microcrédit affiliée à Save the Children) pour comprendre comment améliorer les programmes de crédit agricole. Dans un premier temps, la recherche s'est concentrée sur le produit de prêt agricole de Soro Yiriwaso, qui répondait à un défi majeur auquel sont confrontés les agriculteurs : le décalage entre le moment où ils ont besoin de capitaux pour les semis et celui où ils perçoivent les revenus des récoltes. Contrairement aux prêts de microfinance traditionnels qui exigent des remboursements hebdomadaires, ce produit fournissait des capitaux pendant la saison des semis et un remboursement programmé après la récolte, lorsque les agriculteurs percevaient les revenus des ventes de leurs récoltes.
L'équipe de recherche a sélectionné au hasard 88 villages sur 198 pour bénéficier de ces prêts. Si Soro Yiriwaso proposait ces prêts exclusivement par l'intermédiaire d'associations de femmes dans ces villages, les ménages agricoles pouvaient utiliser les fonds de manière flexible pour les activités agricoles de chacun de leurs membres. Ce modèle a permis aux chercheurs d'examiner à la fois les emprunteurs et la manière dont les différents types d'agriculteurs utilisaient les capitaux supplémentaires.
Deuxièmement, afin de comprendre qui bénéficie le plus de l'accès au capital, les chercheurs ont accordé des subventions en espèces à deux groupes : certains ménages des villages qui n'avaient pas bénéficié de prêts, et certains ménages qui avaient choisi de ne pas emprunter dans les villages où des prêts étaient disponibles. Ce dispositif a permis aux chercheurs de mesurer le rendement du capital pour les emprunteurs et les non-emprunteurs, révélant ainsi si le programme de prêt parvenait à identifier et à atteindre les agriculteurs les plus productifs.
En comparant la manière dont les différents agriculteurs utilisaient et bénéficiaient de ces ressources, l’évaluation visait à déterminer si les approches de prêt actuelles fonctionnaient bien (si les agriculteurs à haut rendement étaient ceux qui choisissaient d’emprunter) ou si des obstacles empêchaient certains agriculteurs qui pourraient bénéficier d’accéder aux prêts.
L’étude a révélé trois conclusions importantes sur la manière d’améliorer l’efficacité des prêts agricoles pour les ménages agricoles :
Premièrement, les agriculteurs qui optimisaient l'utilisation de leurs fonds supplémentaires étaient les plus susceptibles de contracter des prêts. Lorsque les chercheurs ont accordé des subventions en espèces dans les villages sans programme de prêt, les agriculteurs ont transformé chaque dollar en un rendement de 2.30 USD (soit une augmentation de 130 % des rendements). En revanche, dans les villages où des prêts étaient disponibles, les agriculteurs qui avaient choisi de ne pas emprunter ont peu bénéficié de l'octroi de subventions. Cela suggère que les agriculteurs savent généralement s'ils peuvent utiliser le capital supplémentaire de manière productive dans leurs exploitations et prennent leur décision d'emprunter en conséquence.
Deuxièmement, si le programme de prêts a bénéficié à de nombreux agriculteurs potentiellement bénéficiaires, il a laissé de côté certains d'entre eux qui auraient pu utiliser efficacement les prêts pour améliorer leurs récoltes. Cela était particulièrement vrai pour les familles les plus pauvres : certaines ont démontré qu'elles pouvaient utiliser l'argent de manière productive grâce aux subventions, mais n'ont pas pu obtenir de prêts. Cela montre que vivre dans l'extrême pauvreté peut empêcher les agriculteurs d'accéder aux prêts, même lorsqu'ils pourraient les utiliser à bon escient.
Troisièmement, l'étude a montré que les prêts agricoles peuvent être avantageux pour les agriculteurs comme pour les prêteurs lorsqu'ils sont bien conçus. Tous les agriculteurs ont remboursé leurs prêts et près des deux tiers ont choisi d'emprunter à nouveau l'année suivante. Plusieurs caractéristiques clés ont contribué à ce résultat :
Accorder des prêts lorsque les agriculteurs doivent planter et programmer le remboursement après la récolte lorsqu'ils ont suffisamment d'argent.
Demander aux agriculteurs d’emprunter en groupes où ils connaissent la capacité de chacun à rembourser les prêts.
Accorder des prêts suffisamment importants pour acheter des fournitures agricoles importantes (environ 113 USD) mais suffisamment petits pour être remboursés confortablement.
Ces informations montrent des moyens spécifiques d’améliorer les programmes de prêts agricoles afin qu’ils puissent aider davantage de familles rurales à augmenter leurs récoltes et leurs revenus tout en restant financièrement viables.
Références
1. Moahid, Masaood et Keshav Lall Maharjan. « Facteurs affectant l'accès des agriculteurs au crédit formel et informel : données issues des zones rurales afghanes ». Sustainability 12, n° 3 (2020) : 1268.
2. Crépon, Bruno, Florencia Devoto, Esther Duflo et William Parienté. « Estimation de l'impact du microcrédit sur ceux qui y ont recours : données d'une expérience randomisée au Maroc ». American Economic Journal : Applied Economics 7, n° 1 (2015) : 123-150.
Karlan, Dean et Jonathan Zinman. « Élargir l'accès au crédit : utiliser des décisions d'offre aléatoires pour estimer les impacts ». The Review of Financial Studies 23, n° 1 (2010) : 433-464.
Partenaires d'exécution
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.