Donner plus de pouvoir aux consommateurs : l’impact de l’aide juridique sur les litiges liés à l’argent mobile
Kayondo argenté, avocat spécialisé dans les technologies financières en Ouganda, a constaté à maintes reprises que des citoyens ordinaires en Ouganda étaient aux prises avec des problèmes liés à l'argent mobile et ne recevaient que peu ou pas d'aide de la part des opérateurs de réseaux mobiles (ORM). Cela n'est pas surprenant, étant donné que les recherches de l'IPA en Ouganda ont révélé que 78 pour cent des personnes interrogées ont rencontré au moins un problème de protection des consommateurs avec leurs services financiers mobiles. En Ouganda, et dans de nombreux pays à revenu faible et intermédiaire dans le monde, les opérateurs de réseau mobile sont peu nombreux et de grande taille, détenant un pouvoir de marché important sur les consommateurs. Les moyens de régler les problèmes (les mécanismes de recours) sont limités, de sorte que les consommateurs confrontés à un problème ont tendance à ne pas s'adresser à leur fournisseur. Lorsqu'ils le font, ils abandonnent rapidement leurs efforts, déclarent avoir moins confiance dans le système et certains finissent même par ne plus utiliser les services financiers formels. Mais au lieu de laisser ce problème persister, Silver a décidé de prendre les choses en main. Il a créé le Centre de résolution des litiges technologiques - Ouganda (CTDR-U), où les étudiants en droit ougandais traitent les plaintes des consommateurs lésés concernant l'argent mobile en portant l'affaire directement auprès des opérateurs de réseau mobile.
Similaire à un précédent étude menée au Kenya, Matthieu Chemin En partenariat avec Silver, CTDR-U a fourni une assistance juridique gratuite pour aider à résoudre les plaintes des consommateurs contre les opérateurs de réseaux mobiles. Financée par l’IPA dans le cadre de l’Initiative de recherche sur la protection des consommateurs, une équipe d’enquête de l’IPA Ouganda a fait du porte-à-porte en 2022 à Kampala et a trouvé 818 personnes ordinaires qui avaient un litige avec leur opérateur de réseaux mobiles. Nous avons transmis la moitié de ces litiges au CTDR-U, qui s’est immédiatement mis au travail. Les étudiants en droit du CTDR-U ont aidé à :
conseiller sur les documents nécessaires à présenter ou sur ce qu'il faut dire aux centres de service client
visiter les centres en personne avec les clients
écrire des lettres officielles aux opérateurs de réseaux mobiles pour exiger une résolution
transmettre l'affaire aux régulateurs
engager une action en justice officielle si les mesures appropriées n'étaient pas prises par les opérateurs de réseaux mobiles
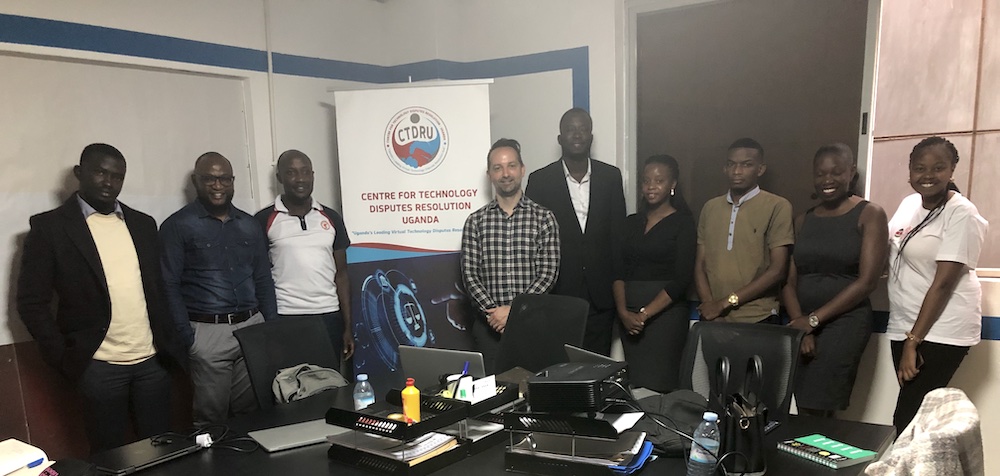
De gauche à droite : Henry Twinomujuni, Anthony Kamwesigye (IPA), Edwas Turinawe (IPA), Matthieu Chemin, PDG Daudi Mwesigwa, Ivy Mapfaira, Joshua Blessing (IPA), Sheila Okonga, Angela Gitahi (Chef de projet d'ELIMU, Kenya).
Le projet n’a pas été sans difficultés. Les opérateurs de réseau mobile ont parfois tardé à réagir. Le ministre des Finances (Planification et Développement économique) a adopté la Règlement sur les systèmes nationaux de paiement (protection des consommateurs) En 2022, la loi obligeait les opérateurs de réseaux mobiles à résoudre tous les problèmes en 24 heures. Pourtant, aucun de nos 20+ cas soumis à ce nouveau mécanisme de recours n'a été traité. Les tribunaux n'ont pas accepté que CTDR-U dépose une plainte auprès d'eux en raison des limitations juridictionnelles et pécuniaires des micro-litiges.
Malgré ces obstacles, nous avons constaté que le CTDR-U a augmenté la résolution des litiges liés à l'argent mobile de 23 % dans le groupe de traitement. L'utilisation et la confiance dans le système se sont également améliorées. Cela a permis de débloquer les effets positifs généralement associés à l'argent mobile (Aker et al., 2016; Riley, 2018; Suri et Jack, 2016): un accès accru au crédit et au partage des risques : les personnes qui subissent un choc négatif reçoivent davantage de transferts de fonds de la part d’autres personnes de leur réseau social pour faire face à ces chocs. En outre, l’étude a produit des bénéfices similaires pour les hommes et les femmes. Cela suggère que l’intervention a été tout aussi efficace pour tous les sexes. Par conséquent, les futures études utilisant ce type d’intervention n’auront peut-être pas besoin d’adopter une approche spécifique au genre.
Alors que nous continuons à mener des recherches sur de nouvelles façons de protéger les consommateurs contre les risques financiers, trois conclusions importantes de ces recherches doivent être gardées à l’esprit :
L’aide juridique est actuellement nécessaire pour protéger les consommateurs contre les pratiques des grands ORM détenant un pouvoir de marché significatif.
Cependant, un cadre juridique solide qui protège les consommateurs est indispensable au succès durable des marchés de l’argent mobile et devrait être l’objectif ultime. En fait, une plus grande coopération des régulateurs et des tribunaux dans ce projet aurait considérablement amélioré la résolution des litiges. Selon nos calculs, cette initiative aurait été rentable (malgré les très faibles sommes d’argent en jeu) si les opérateurs de réseau mobile s’étaient conformés aux réglementations élaborées par les régulateurs.
Le type de litige entre un ORM et un ORM peut avoir un impact sur la probabilité de résolution.
Nous avons divisé les cas en trois catégories : les cas où l’opérateur de réseau mobile est en faute (par exemple, de l’argent envoyé mais non reçu) ; les cas de fraude ; et les cas d’argent manquant sur le compte. Nous avons constaté que l’intervention fonctionne particulièrement bien pour le premier type de cas, probablement parce que l’opérateur de réseau mobile est la seule contrepartie dans ces cas et qu’il existe des preuves évidentes que l’argent a été envoyé mais non reçu. Nous avons constaté un effet moindre pour les cas de fraude. Ces cas sont de nature criminelle et impliquent la police qui doit retrouver le fraudeur. Ces cas sont beaucoup plus difficiles à résoudre. Les cas où « de l’argent manque sur le compte » sont également plus difficiles à régler, car il peut y avoir un manque de preuves dans certains cas. Une version évolutive et rentable de notre intervention se concentrerait sur les premiers types de cas, avec une approche à plusieurs niveaux selon laquelle les cas simples qui ne nécessitent que des visites répétées aux centres de service à la clientèle pourraient être traités par des parajuristes.
Les recherches démontrent désormais qu’un meilleur accès aux institutions juridiques est important pour le processus de développement économique.
Au Kenya comme en Ouganda, nous avons constaté que l’aide juridique permettait aux citoyens ordinaires, au bas de la pyramide, de défendre leurs droits et d’améliorer leur situation. Un meilleur accès à des institutions juridiques impartiales permet d’égaliser les chances en faveur des citoyens ordinaires par rapport aux riches et aux puissants.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.