Encourager les paiements numériques des commerçants grâce aux codes QR : résultats d'une évaluation rigoureuse au Pakistan
Un individu compte la roupie pakistanaise à Karachi, au Pakistan (Photo de Zeeshan Tejani sur Unsplash)
Les systèmes de paiement numérique se développent rapidement au Pakistan, mais l'argent liquide domine encore les transactions de détail. En 2024, seulement 4.3 % des particuliers payaient un commerçant par voie numérique. Cet écart ne se limite pas à la technologie : il s'agit aussi de confiance, de comportement et d'incitations. Le Pakistan compte plus de 4 millions micro, petites et moyennes entreprises. Combler leur déficit d'accès au financement d'environ 57 milliards USD est une priorité politique. Une adoption plus large des paiements numériques peut y contribuer.
Afin de comprendre les freins à l'adoption du paiement par code QR et les facteurs susceptibles de l'infléchir, l'IPA, des chercheurs de l'Université des sciences de gestion de Lahore (LUMS) et un important fournisseur de services de paiement mobile au Pakistan se sont associés pour mener une étude rigoureuse. Objectif : tester si les paiements par code QR pourraient s'imposer dans les transactions quotidiennes.
Nos résultats révèlent à la fois des promesses et des pièges, et offrent des perspectives aux décideurs politiques et aux fournisseurs qui cherchent à construire un écosystème de paiement numérique plus solide.
Comprendre les obstacles à l'adoption
Nous avons mené des enquêtes auprès de 816 commerçants de détail à Lahore, Islamabad et Rawalpindi entre octobre et novembre 2023. Les résultats de ces enquêtes mettent en évidence un écosystème en pleine évolution et confronté à des défis majeurs. Voici quelques enseignements tirés de ces enquêtes.
Les commerçants et les consommateurs apprécient les paiements numériques, même s’ils effectuent des transactions en espèces : Plus de 2 % des commerçants interrogés ont convenu que les paiements numériques pouvaient apporter une valeur significative à leur activité. Cependant, les commerçants ont indiqué que, la semaine précédant notre enquête, XNUMX % des clients avaient payé en espèces, XNUMX % avaient utilisé des paiements mobiles de personne à personne (PXNUMXP), XNUMX % avaient utilisé une carte de paiement, XNUMX % avaient utilisé le transfert interbancaire de fonds (IBFT) et seulement XNUMX % avaient effectué une transaction via un code QR.
Les perceptions et les préférences des clients et des commerçants renforcent le recours aux espèces : Les commerçants ont indiqué que la principale raison du recours continu aux espèces résidait dans les préférences des clients. Quarante-deux pour cent des commerçants ont déclaré ne pas accepter les paiements numériques, estimant que leurs clients préfèrent payer en espèces. Une enquête complémentaire menée en juin 2024 auprès de 150 clients de commerçants sélectionnés aléatoirement dans notre échantillon a révélé une contrainte similaire : dix-huit pour cent ont déclaré ne pas payer numériquement, estimant que leurs clients préfèrent les espèces.
Les préoccupations en matière de protection des consommateurs, telles que la peur de la fraude et des échecs de transaction, limitent l’activité de paiement numérique : Trente-sept pour cent des commerçants de notre échantillon ont exprimé des craintes de fraude liées aux paiements numériques. De même, dix pour cent des clients ont exprimé la crainte d'être trompés par le commerçant lors de paiements numériques. Vingt-trois pour cent ont déclaré que leurs transactions n'aboutissaient pas toujours pour des raisons techniques.
L'arbitrage des transactions est élevé : Environ 45 % des commerçants ont déclaré avoir reçu des demandes de clients pour effectuer de faux achats, où les clients avaient utilisé le commerçant pour encaisser des fonds stockés numériquement.
Tester ce qui fonctionne : une évaluation randomisée
Afin d'identifier des stratégies susceptibles de modifier les comportements, nous avons réparti aléatoirement les 816 commerçants interrogés – qui possédaient déjà des codes QR mais les utilisaient rarement – en quatre groupes. Chaque groupe a bénéficié d'une intervention différente visant à encourager les transactions numériques :
Groupe 1 : Information seulement – Les commerçants ont reçu du matériel marketing et informatif sur les avantages de l’acceptation des paiements numériques via un code QR pour leur entreprise.
Groupe 2 : Incitations pour les commerçants – En plus des supports marketing et informatifs du groupe 1, les commerçants du groupe 2 ont reçu un cashback de 200 PKR pour chaque transaction acceptée par des clients uniques utilisant un code QR (jusqu'à 1000 XNUMX PKR par mois).
Groupe 3 : Incitations pour les commerçants et les clients – Outre les supports marketing et d'information et les remises en argent offertes aux commerçants, ce groupe comprenait également des clients incités à effectuer des paiements numériques. Ils étaient invités à participer à une loterie pour gagner un smartphone de grande valeur.
Groupe 4 : Comparaison (ou contrôle) – Ce groupe était composé uniquement de commerçants et servait de groupe témoin. Aucune mesure incitative ne lui était offerte.
Les interventions ont duré trois mois. Nous avons suivi les changements à l'aide de données administratives, d'enquêtes auprès des commerçants et d'enquêtes mystères pendant les trois mois de la campagne d'intervention et les trois mois suivants.
Ce qui a changé et ce qui n'a pas changé
Les résultats sont prometteurs, mais avec des réserves.
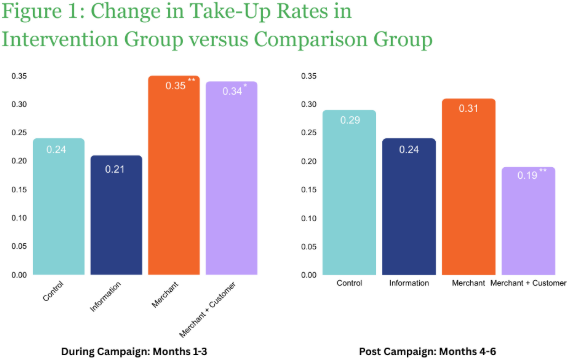
Nous avons constaté une forte augmentation de l'utilisation des codes QR dans les groupes bénéficiant d'incitations financières. Le groupe 2 (incitations pour les commerçants) a enregistré une augmentation de onze points de pourcentage du nombre de transactions par rapport au groupe témoin, tandis que le groupe 3 (incitations pour les commerçants et les clients) a enregistré une augmentation de dix points de pourcentage par rapport au groupe témoin. Le montant des transactions a également augmenté de manière substantielle.
Remarque : Les barres représentent les taux de participation prévus pour chaque groupe à partir d'une régression contrôlant les effets fixes de participation de base et de strate. Les valeurs sont calculées à l'aide de marges post-estimation. *** p < 0.01, ** p < 0.05, * p < 0.1 indiquent une différence significative par rapport au groupe témoin (C). Source : Données administratives.
Cependant, ces effets ont disparu une fois la campagne terminée. L'utilisation du QR code est retombée à son niveau initial et aucune preuve d'adoption durable n'a été observée après la suppression des incitations.
Une analyse plus approfondie a révélé que, si l'utilisation est revenue à son niveau initial, la perception des commerçants a évolué. Les commerçants des groupes 2 et 3 étaient moins susceptibles de penser que les paiements par QR avaient un impact négatif sur leurs revenus. Ils ont également signalé des valeurs moyennes de transaction par client plus élevées (tous modes de paiement confondus, y compris les espèces).
En revanche, informer les commerçants des avantages de l'utilisation des codes QR n'a pas eu de résultats positifs. Ce groupe a constaté une réduction des volumes de paiements via les codes QR. En réalité, les commerçants de ce groupe étaient légèrement plus susceptibles de s'inquiéter de la fraude et de la fiscalité.
Prochaines étapes : combler les lacunes en matière de croyances grâce à des encouragements à faible coût
Nos résultats suggèrent que si les incitations financières peuvent stimuler temporairement l'adoption des codes QR, elles ne suffisent pas à induire un changement de comportement durable. L'utilisation revient à son niveau initial une fois les incitations supprimées, ce qui soulève d'importantes questions quant à sa rentabilité à long terme.
Nous savons cependant que commerçants et clients apprécient tous deux les paiements numériques, mais qu'ils se confient mutuellement la responsabilité d'initier la transition vers ce mode de paiement. Résoudre ce problème de coordination entre les deux parties du marché, tout en répondant aux préoccupations liées à la fraude et aux échecs de transaction, peut avoir des effets durables et rapprocher le Pakistan d'un accès financier inclusif.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.