Imaginez que votre téléphone vibre et qu'un SMS vous annonce que vous avez gagné un prix. Il vous suffit d'envoyer une petite somme pour le réclamer. Ou que vous receviez un appel d'un agent des douanes prétendant être un agent des douanes, exigeant un paiement pour la livraison d'un colis à votre nom.
Il ne s’agit pas de situations hypothétiques : elles se produisent actuellement dans toute l’Afrique.
En Ouganda, un utilisateur de monnaie mobile sur trois a déclaré avoir été ciblé par des fraudeurs. 2020. Les chiffres sont encore plus élevés dans Kenya et NigériaEn conséquence, des millions d'utilisateurs en Ouganda – et des millions à travers l'Afrique – ont perdu de l'argent à cause d'escrocs qui utilisent l'argent mobile comme moyen de tromperie. Cela crée un réel préjudice économique et sape la confiance dans les services financiers formels.
Prévention de la fraude dans les systèmes financiers numériques
Pour se protéger des fraudes liées à l'argent mobile, les consommateurs ont besoin d'informations pertinentes, au bon format et au bon moment. Pour les populations rurales et peu alphabétisées, la diffusion d'informations écrites ou de vidéos sur les réseaux sociaux peut s'avérer inefficace. Cependant, d'après notre expérience, la technologie peut aider à surmonter ces difficultés de communication. Dans une étude récente, étude en Ouganda, l'IPA s'est associée à viamo, un fournisseur d'éducation numérique, a développé une série de leçons audio interactives et narratives sur la prévention de la fraude. Les utilisateurs écoutaient des consommateurs fictifs interagir avec des fraudeurs qui tentaient de les tromper. Baptisées « Beera Mubangule » ou « Attention », ces histoires étaient présentées via des jeux de réponse vocale interactive (RVI), qui ne nécessitaient ni savoir lire ni posséder un smartphone, la technologie étant compatible avec les téléphones portables les plus basiques.
Ils écoutent des scénarios réalistes dans lesquels des consommateurs fictifs interagissent avec des fraudeurs tentant une escroquerie courante, comme dans ce cas. DE BOUBA
Aux moments critiques, les utilisateurs font des choix sur la manière de réagir
L'histoire s'adapte en fonction de leurs décisions, leur enseignant les conséquences de différentes actions
Vérifiez pour vous-même ici:
Arrêtez, vérifiez, agissez
Après avoir interrogé de véritables victimes de fraude, nous avons identifié des tactiques courantes : les fraudeurs créent une fausse urgence, découragent la réflexion et empêchent la consultation. Nous avons conçu les récits du SVI pour véhiculer une métaphore simple : prévenir la fraude, c'est comme traverser la rue : il faut « s'arrêter, vérifier, agir ».
Arrêter - prendre conscience du risque et désengager l'appelant,
Vérifiez - consulter des personnes ou des sources en qui vous avez confiance,
Agis - prendre les mesures appropriées, comme signaler le numéro de téléphone s'il s'agit effectivement d'un fraudeur.
En conséquence, les participants au contenu IVR ont ressenti les effets suivants, qui sont tous statistiquement significatifs :
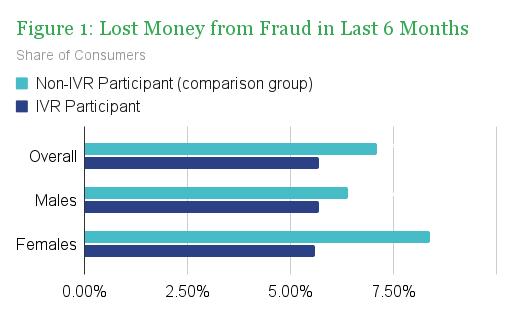
Moins de cas de fraude. Le pourcentage de consommateurs ayant déclaré avoir perdu de l’argent à cause d’une fraude est passé de 7.1 à 5.7 % au cours des six mois précédents, y compris une réduction de 8.3 à 5.7 % pour les femmes (figure 1).
Plus de signalements de fraudes. Deux personnes sur trois de l'échantillon ont subi une tentative de fraude au cours des six mois précédents, mais celles du groupe expérimental étaient 50 % plus susceptibles de signaler l'incident (35.6 % du groupe expérimental contre 23.2 % du groupe témoin). Le signalement des tentatives de fraude aux canaux officiels est essentiel pour identifier les fraudeurs et fermer leurs comptes avant qu'ils ne nuisent à autrui.
Utilisation accrue des systèmes de réclamationsGlobalement, la probabilité d'avoir déposé une plainte formelle, quel qu'en soit le type, a augmenté de 32 % (de 18.7 % pour le groupe témoin à 24.7 % pour le groupe traité). Même si le contenu se concentrait uniquement sur la fraude, il encourageait un recours plus généralisé aux systèmes de recours des consommateurs.
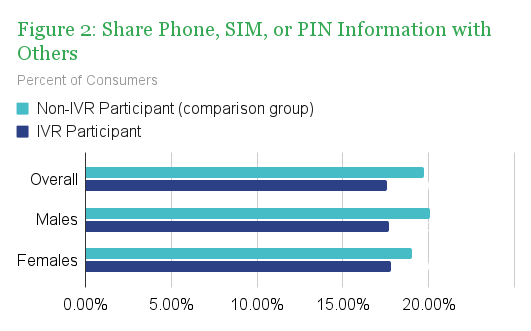
Moins de partage de code PIN. Le pourcentage de personnes partageant leurs informations de téléphone, de carte SIM ou de code PIN avec d'autres personnes a diminué, passant de 19.7 à 17.6 % (figure 2). Partager ces informations augmente le risque de fraude en augmentant la probabilité qu'une personne accède à votre compte sans votre autorisation.
Davantage de contrôles pour les enregistrements de cartes SIM frauduleuses. Le nombre de personnes interrogées ayant vérifié si des cartes SIM enregistrées sur leur carte d'identité nationale dont elles ignoraient l'existence est passé de 21.2 à 24.9 %, grâce au code court gratuit de vérification d'enregistrement de la carte SIM de la Commission ougandaise des communications. Ce code permet de débusquer les fraudeurs qui utilisent des comptes au nom d'autrui pour cibler leurs victimes.
On a constaté une augmentation de l’utilisation de l’argent mobile pour l’épargne, de 37 à 39.9 pour cent, ce qui indique qu’une sensibilisation accrue à la fraude n’a pas réduit la confiance dans l’argent mobile.
On constate une augmentation de l’utilisation des prêts mobiles chez les femmes, de 21.2 à 24.1 pour cent, contribuant ainsi à combler l’écart existant entre les sexes en matière de crédit en Ouganda.
L’approche interactive « choisissez votre propre aventure » du contenu narratif l’a également rendu engageant pour les utilisateursDans notre jeu de fraude principal, 93 % des apprenants qui ont commencé le jeu ont terminé les deux niveaux, et 58 % de ces apprenants ont recommencé le jeu plus d'une fois. Ceci est remarquable puisque les utilisateurs ont mis en moyenne 18 minutes pour terminer le jeu. Le contenu basé sur le SVI était également peu coûteux, donc l'extension de ce contenu à l'échelle nationale aurait des coûts différentiels très faibles (presque nuls par utilisateur supplémentaire en supposant une tarification gratuite des SMS et des appels par les opérateurs de réseaux mobiles ou les ORM), et est bien moins coûteuse que d'autres campagnes médiatiques antifraude actuellement utilisées en Ouganda, telles que les ateliers en personne.
Et ensuite ? Expansion à l'échelle de l'Afrique
Dans l’ensemble, les résultats du projet pilote indiquent qu’un contenu IVR simple, orienté vers l’action et localisé peut réduire la victimisation par fraude, améliorer les connaissances et les pratiques en matière de protection des consommateurs et potentiellement améliorer l’utilisation des services financiers numériques.
Si nous étendons le contenu du SVI à 1 million d'utilisateurs de services de paiement mobile, par exemple, avec la même réduction de 1.4 % des cas de fraude, cela pourrait se traduire par 14,000 546,000 victimes de fraude en moins et 1 150,000 USD de pertes dues à la fraude. Cette réduction des pertes liées à la fraude dépasserait largement le coût de la fourniture d'un million de sessions SVI supplémentaires. Les coûts différentiels sont minimes et les coûts de test et de développement du contenu ont été inférieurs à 20 XNUMX USD. Viamo disposant de plateformes SVI sur plus de XNUMX marchés de services financiers numériques, le contenu pourrait être étendu à d'autres pays simplement en traduisant et en contextualisant le contenu utilisé en Ouganda.
En réalité, plus le nombre d'utilisateurs est élevé, plus le rapport coût-bénéfice de la prévention de la fraude par SVI est élevé. Si l'on considère que l'Ouganda compte des dizaines de millions de clients de services d'argent mobile, plus de 800 millions de comptes d'argent mobile enregistrés en Afrique subsaharienneLe potentiel de protection des utilisateurs contre la fraude grâce aux SVI s'accroît encore. Les effets positifs observés en Ouganda ne sont que le début d'une nouvelle approche en matière de contenu de prévention de la fraude, à faible coût et pouvant atteindre même les utilisateurs de services de paiement mobile les plus isolés et les moins instruits. Face à la sophistication croissante des méthodes de fraude, nous devons continuer à développer de nouveaux canaux et contenus pour garantir la sécurité des consommateurs dans la finance numérique.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.