L'IPA présente ses travaux lors de la Semaine de l'inclusion financière 2025
Du 6 au 9 octobre 2025, l'IPA a présenté plusieurs sessions au Centre pour l'inclusion financière. Semaine de l'inclusion financière (FIW)Pour en savoir plus, consultez les informations ci-dessous :
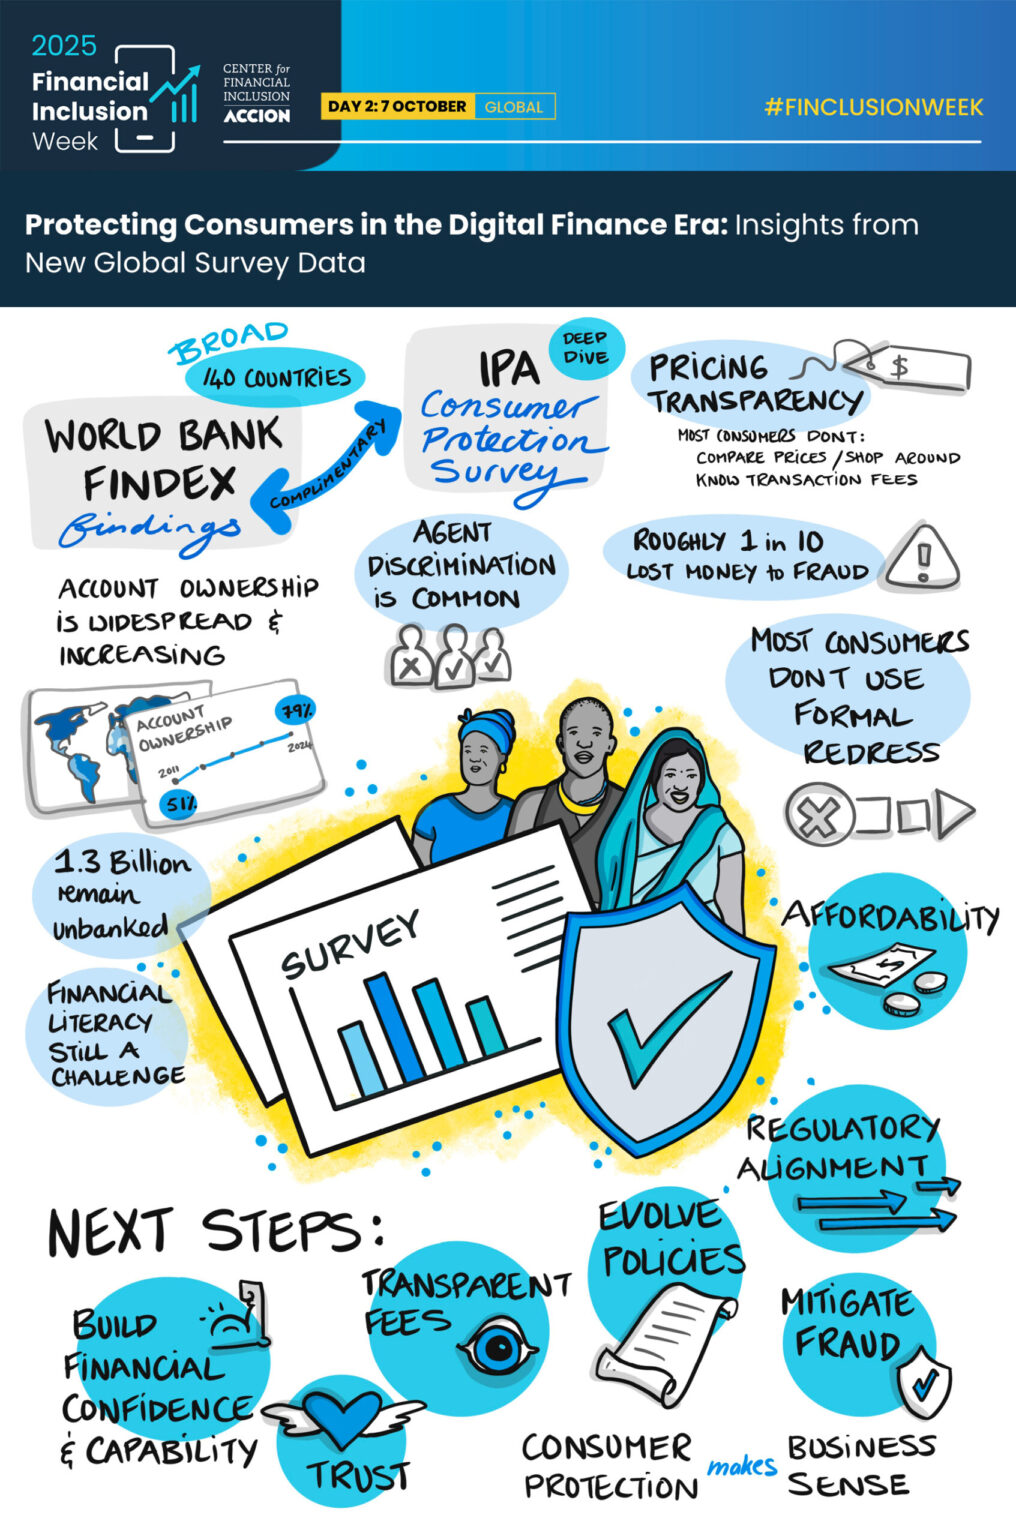
1. Protéger les consommateurs à l'ère de la finance numérique : enseignements tirés d'une nouvelle enquête mondiale | Mardi 7 octobre à 8h15 HAE
Les services financiers numériques transforment l'accès au financement dans les pays à revenu faible et intermédiaire (PRFI). Selon le Global Findex 2024, plus de la moitié des titulaires de comptes dans les PRFI utilisent désormais leur téléphone mobile ou une carte liée pour leurs transactions numériques. Toutefois, cette croissance s'accompagne de risques : coûts cachés, fraude, surendettement et recours limités en cas de problème. Le Global Findex 2024 introduit de nouveaux indicateurs sur l'usage responsable du numérique, offrant ainsi une vision globale des risques émergents.
L’IPA mène une enquête pluriannuelle dans dix pays à revenu faible ou intermédiaire afin d’évaluer la nature et la fréquence des préjudices liés aux services financiers numériques. La FIW 2025 a été l’une des premières occasions de présenter les premiers résultats obtenus au Kenya, au Nigéria, aux Philippines, en Tanzanie et en Ouganda. Lors de cette session, des chercheurs, des décideurs politiques et des représentants du secteur ont examiné de nouvelles données sur les risques encourus par les consommateurs à l’ère numérique, discuté des conclusions, partagé des solutions et exploré les priorités pour renforcer la protection des consommateurs.
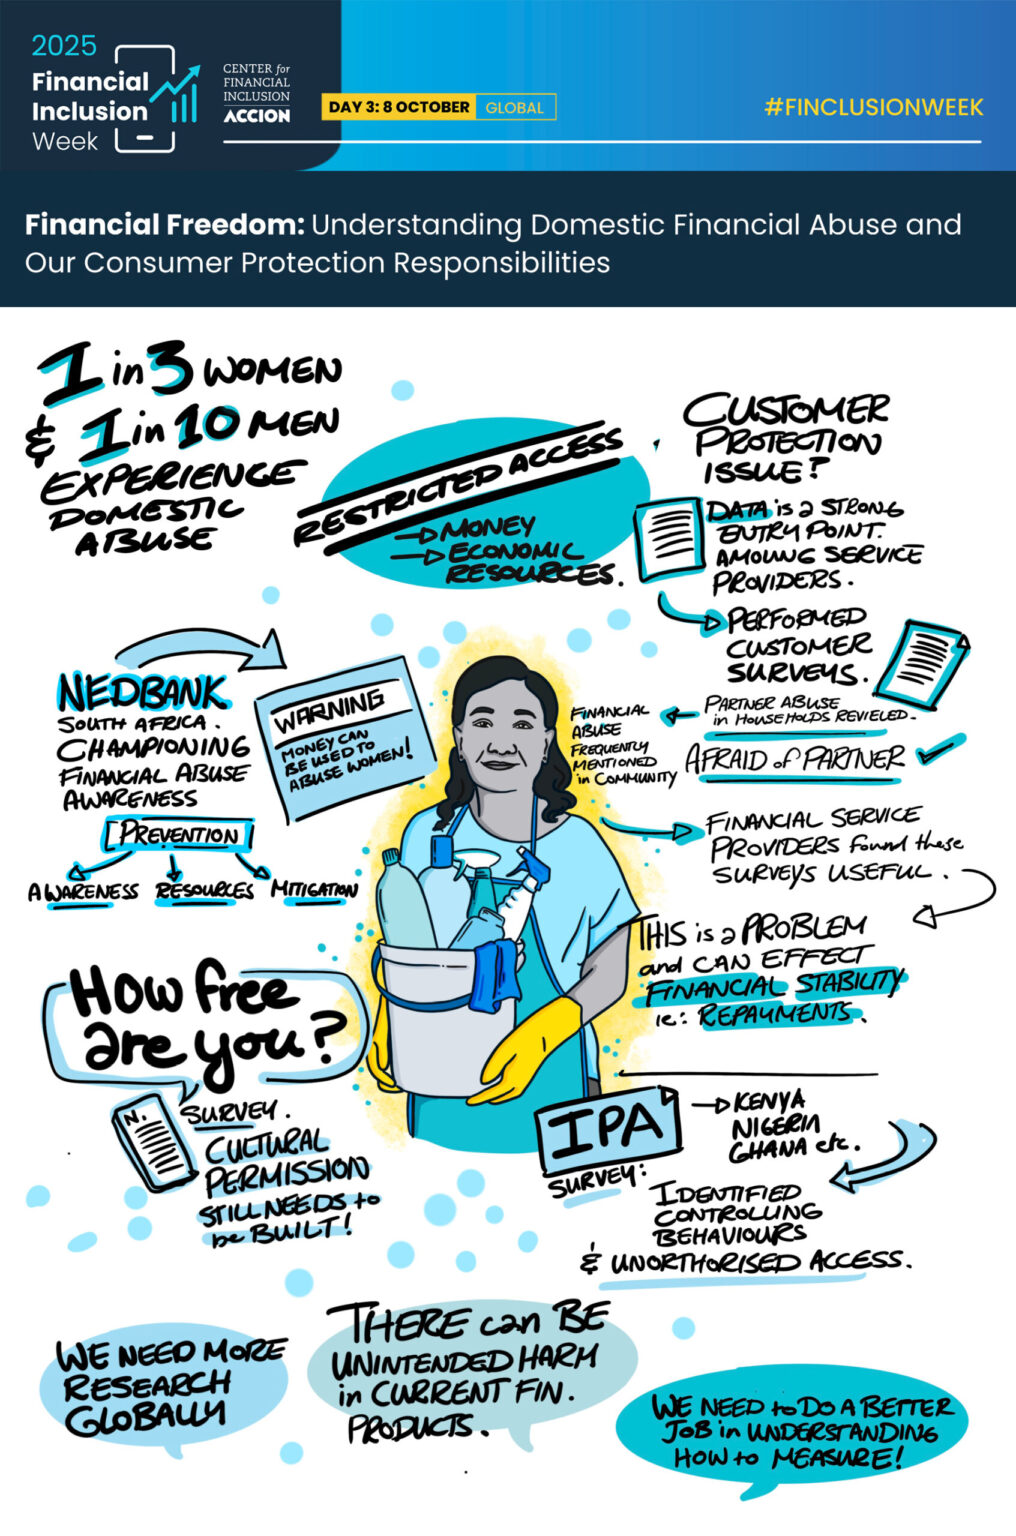
2. Liberté financière : Comprendre la violence financière conjugale et nos responsabilités en matière de protection des consommateurs | Mercredi 8 octobre à 11 h 15 HAE
Les dynamiques interpersonnelles persistantes qui limitent l'accès aux services financiers et leur utilisation efficace, notamment pour les femmes, aggravent les risques pesant sur le renforcement de la résilience des ménages vulnérables. La violence financière, une forme de violence domestique, désigne tout comportement qui restreint, contrôle ou exploite l'accès d'une personne à l'argent, aux ressources économiques ou à la participation aux décisions financières. On estime qu'une femme sur trois dans le monde est victime de violence domestique au moins une fois dans sa vie, et dans près de 99 % des cas, cette violence s'accompagne de violence financière. Cette forme de violence demeure largement invisible, mais elle est profondément néfaste et enferme les victimes dans la pauvreté, l'endettement et un danger physique permanent. Cette session a exploré des données recueillies au cours de l'année écoulée afin de saisir les expériences de violence financière dans divers contextes, tels que le Bénin, les Philippines, l'Ouganda, le Kenya, l'Inde, l'Afrique du Sud et d'autres pays. Les intervenants ont discuté des implications de ces données pour le secteur des services financiers et les efforts de protection des consommateurs.
3. Du constat à l'action : comment les services financiers peuvent soutenir la résilience climatique | Session préenregistrée
Le changement climatique menace de plonger des millions de personnes dans la pauvreté, 3.3 milliards vivant dans des régions extrêmement vulnérables. Malgré des milliards de dollars investis dans le financement climatique mondial et 63 milliards de dollars alloués à l'adaptation, la part qui parvient réellement aux communautés à faibles revenus reste incertaine. Les ménages vulnérables continuent de faire face à des risques élevés : selon l'étude Findex 2025, 47 % des adultes des pays à faible revenu peinent à réunir des fonds d'urgence et dépendent souvent de leur famille et de leurs amis. Le secteur financier a un rôle crucial à jouer. Des outils inclusifs comme l'épargne, le crédit et l'assurance peuvent aider les populations à se préparer aux chocs climatiques et à s'en remettre. Avec 79 % des adultes dans le monde possédant désormais un compte, y compris un compte mobile, le potentiel de développement de solutions financières climato-intelligentes est sans précédent. Ce panel a réuni des chercheurs, des prestataires de services financiers et des experts en politiques publiques afin de partager de nouvelles données, d'examiner les innovations émergentes et d'identifier les lacunes et les opportunités de recherche pour une finance inclusive et résiliente face au climat.
4. S’entraider : les groupes d’épargne comme voie vers la résilience financière | Session préenregistrée
Plus de 1.3 milliard d'adultes dans le monde n'ont toujours pas accès aux services bancaires. Les groupes d'épargne sont devenus un point d'entrée essentiel vers l'inclusion financière, offrant aux personnes exclues du système bancaire formel la possibilité de constituer une épargne, d'accéder à des microcrédits et d'investir dans leurs besoins professionnels et personnels. Avec près de 500 millions de membres à travers le monde – dont 80 % de femmes –, ces groupes ouvrent de nouvelles perspectives d'autonomisation économique. Mais comment maximiser leur impact ? Lors de cette session, les intervenants ont examiné le rôle des groupes d'épargne dans la promotion de l'inclusion financière, en analysant les données les plus récentes et les innovations mises en lumière par la recherche actuelle, susceptibles d'améliorer la situation des populations vulnérables.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.