MANILLE, 21 septembre 2026 – Des frais réduits pourraient considérablement augmenter la fréquence d'utilisation des paiements numériques par les Philippins, selon une étude. nouvelle étude Une étude menée par Innovations for Poverty Action (IPA), sous la direction du professeur Russell Toth de l'Université de Sydney, en partenariat avec la Rizal Commercial Banking Corporation (RCBC) et en consultation avec la Banque centrale des Philippines (BSP), a révélé que la réduction des frais de virement entre différents établissements bancaires entraînait un quasi-doublement de l'utilisation d'InstaPay par les clients à faibles revenus et une augmentation d'environ 30 % par les clients à revenus élevés.
Ces conclusions proviennent d'une évaluation d'impact indépendante menée auprès d'environ 15 000 clients du marché de masse et des clients aisés utilisant les plateformes de banque mobile de RCBC, qui ont consenti à participer pour recevoir quatre variantes différentes de frais réduits pour les transferts InstaPay, y compris zéro peso, sur une période de quatre à cinq mois.
InstaPay permet aux clients d'effectuer des virements en temps réel entre des comptes détenus auprès d'établissements bancaires différents. Il s'agit de virements hors réseau, par opposition aux virements entre comptes au sein d'un même établissement bancaire.
« Cette étude est la première étude d’évaluation d’impact menée à l’échelle mondiale pour mesurer la sensibilité aux prix : comment les consommateurs utilisent InstaPay face à différents niveaux de prix », a déclaré le professeur Toth.
L'étude a également révélé que la baisse des frais ne se limitait pas à augmenter le nombre de transferts. Elle a aussi modifié les habitudes d'achat. Avec des frais réduits, les clients avaient tendance à effectuer des transferts plus petits et plus fréquents, plutôt que d'attendre pour faire des paiements moins nombreux mais plus importants. La baisse des frais a également incité certains clients qui n'avaient pas utilisé InstaPay récemment à recommencer à l'utiliser, même si la hausse d'utilisation a été plus faible chez les utilisateurs réguliers. Les effets étaient globalement similaires pour tous les groupes démographiques, indépendamment de l'âge et du sexe.
Au-delà de la réaction des consommateurs face aux différents frais, l'étude a également examiné les avantages que les Philippins retirent de l'utilisation d'InstaPay. Les résultats montrent que des frais de transaction réduits offrent des avantages substantiels aux consommateurs, tandis que des frais plus élevés diminuent ces avantages. L'accès à InstaPay générerait au moins 45 milliards de pesos philippins par an de bien-être global pour les consommateurs à travers les Philippines ; c'est à quel point la situation des consommateurs philippins serait dégradée si InstaPay était supprimé comme moyen de paiement.
Les résultats concordent avec Circulaire n° 1238 de la BSP, qui a introduit un cadre de politique tarifaire pour les services de paiement numérique fondé sur une tarification équitable, transparente et raisonnable.
« L’étude a fourni des données probantes sur l’influence des prix sur le comportement et l’engagement des utilisateurs, notamment chez les clients les plus sensibles aux prix. Ces résultats permettent de passer des hypothèses aux preuves et peuvent éclairer la conception de politiques et de produits favorisant une participation durable à l’écosystème financier numérique », a déclaré Le gouverneur adjoint de la BSP, Mamerto E. Tangonan, chef du secteur des paiements et de la gestion des devises.
Dennis Bancod, gouverneur adjoint du sous-secteur des paiements et du développement monétaire, ajoute : « Les prochains leviers politiques que nous pourrions examiner ne consistent pas vraiment à aller au-delà de la tarification, mais plutôt à examiner les relations, les activités et les services à valeur ajoutée liés à la tarification. »
« Les paiements numériques ne s'imposeront pas uniquement grâce à leur prix. Leur succès repose sur la confiance, la sécurité, la fiabilité et la rapidité. Il faut rendre les paiements numériques si fluides que l'argent liquide devienne l'exception, et non la norme », a déclaré Lito Villanueva, vice-président exécutif et directeur de l'innovation et de l'inclusion de RCBC« L’étude montre que lorsque nous réduisons les obstacles, les gens effectuent davantage de transactions. Cela fait de la tarification non seulement une décision en matière de revenus, mais aussi une décision d’inclusion », a ajouté Villanueva.
Les résultats de cette recherche ont été présentés le 19 août 2026 lors du forum « Tarification des paiements hors réseau de détail : preuves et perspectives », au siège de la BSP à Manille.
Contact Aftab Opel, directeur national, IPA Philippines (aopel@poverty-action.org)
À propos d'Innovations pour l'action contre la pauvreté
Innovations for Poverty Action (IPA) est une organisation mondiale de recherche et d'élaboration de politiques à but non lucratif qui identifie et promeut des solutions efficaces pour améliorer la vie des personnes vivant dans la pauvreté. IPA collabore avec des chercheurs, des décideurs politiques et des praticiens afin de produire et d'appliquer des données probantes rigoureuses pour améliorer concrètement leurs conditions de vie.
À propos de RCBC
La RCBC (Rizal Commercial Banking Corporation) est l'une des principales banques des Philippines. Actuellement classée cinquième banque privée du pays, la RCBC propose depuis 65 ans une gamme complète de produits et services financiers aux particuliers et aux entreprises à travers tout le pays.
Reconnue comme la meilleure banque pour le numérique et la meilleure banque pour l'expérience client, RCBC continue de stimuler l'innovation grâce à des solutions axées sur le client et reposant sur la technologie. La banque est fière d'appartenir au groupe Yuchengco (YGC), l'un des conglomérats les plus établis d'Asie du Sud-Est. Pour en savoir plus, consultez notre site web. www.rcbc.com.
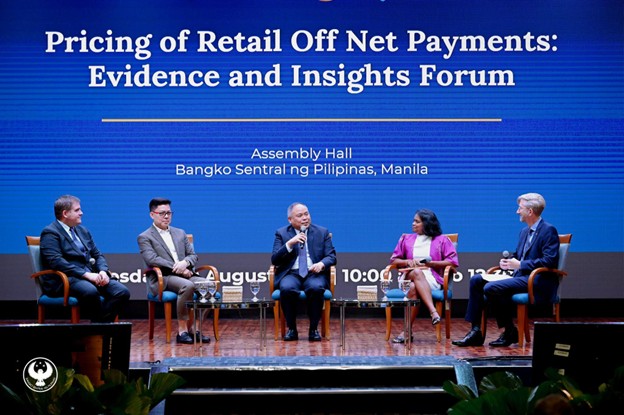
Table ronde sur la tarification des paiements de détail hors réseau. (De gauche à droite) Russell Toth, Université de Sydney ; Lito Villanueva, RCBC ; Dennise Bancod, gouverneure adjointe de la BSP ; Isvary Sivalingam, Better than Cash Alliance ; et Paul Adams, IPA, lors du forum sur la tarification des paiements de détail hors réseau qui s’est tenu le 19 août 2026 au siège de la Banque centrale des Philippines.