Maria est propriétaire d'une petite boulangerie à Vitória, Espirito Santo. Il y a cinq ans, son commerce fonctionnait presque exclusivement en espèces. Aujourd'hui, elle brandit simplement son téléphone pendant que les clients scannent son code QR, transférant instantanément des fonds via Pix, le système de paiement révolutionnaire du Brésil.
Au cours des cinq dernières années, les transactions numériques ont transformé la façon dont les particuliers et les entreprises brésiliens envoient et reçoivent de l'argent, ainsi que le paiement de biens et de services. Cette transition a été facilitée par l'introduction de Pix, le système de paiement instantané du pays. Depuis son lancement fin 2020, Pix a traité des milliards de transactions et est utilisé par 76.4 pour cent de la population. Si Pix a connu un succès remarquable ces dernières années, la question clé est désormais de savoir comment il peut combler le déficit d'accès au financement pour les micro, petites et moyennes entreprises, en particulier les micro et petites entreprises, et améliorer la santé financière des entreprises brésiliennes. Des chercheurs de l'Université Bocconi et de la Banque centrale du Brésil1, Insper et la Warwick Business School, en partenariat avec Innovations for Poverty Action (IPA), mènent des recherches dans l'État brésilien d'Espirito Santo pour explorer cette question en profondeur.
Le contexte
Paysage des MPME au Brésil
Le Brésil dispose d'un important secteur de micro, petites et moyennes entreprises (MPME), avec environ 16 millions entreprises, constituant 95% de toutes les entreprises dans le pays, mais beaucoup d'entre elles se heurtent encore à des obstacles majeurs pour accéder au financement. Le secteur des MPME est confronté à un déficit de financement de 593 milliards de dollars, soit 31 % du PIB du pays, l'un des plus importants au monde hors de Chine, selon le IFCLes services financiers numériques (SFN), et notamment l'utilisation généralisée de Pix, offrent une opportunité prometteuse d'élargir l'accès à la finance formelle. Par exemple, les données de transaction de Pix peuvent être utilisées pour évaluer le risque de crédit, aidant ainsi les prêteurs à atteindre davantage d'entreprises. Grâce à l'Open Finance, les MPME, en particulier les micro et petites entreprises, peuvent accéder en toute sécurité. share données sur les transactions et les activités financières auprès des institutions financières, permettant ainsi d'accéder à des services financiers plus personnalisés et plus accessibles
Pix et Open Finance au Brésil Pix permet des transactions instantanées à tout moment pour toute personne disposant d'un compte bancaire associé, à coût nul ou faible. Initialement, Pix était principalement axé sur les transactions entre comptes bancaires personnels, mais la situation a évolué au fil du temps. Selon le Banque centrale du Brésil (BCB), en mars 2025, 45 % des transactions étaient effectuées entre des comptes bancaires personnels, contre 62 % en avril 2023, tandis que 55 % impliquaient un compte bancaire professionnel, contre 38 % en février 2023. Les systèmes de paiement instantané étant essentiels pour permettre l'Open banking et l'Open finance, le Brésil a lancé son Protocole de finance ouverte en 2021, qui s'est depuis élargi pour inclure une gamme croissante de cas d'utilisation.
Ce que nous avons appris sur l'utilisation de Pix et l'inclusion financière numérique pour les entreprises
Pix a une portée quasi universelle, mais l'utilisation des comptes professionnels reste faible Notre enquête auprès des chefs d'entreprise a révélé que l'adoption de Pix est quasi universelle : 96 % des répondants utilisent Pix à des fins professionnelles ou personnelles, et près de la moitié l'utilisent quotidiennement. Si 64 % des chefs d'entreprise disposent de comptes distincts pour leurs usages professionnel et personnel, beaucoup utilisent encore les deux comptes pour leurs transactions professionnelles. Il est à noter que 71 % de ceux qui utilisent Pix à des fins professionnelles déclarent utiliser une clé Pix associée à leur compte personnel pour certaines de leurs transactions professionnelles.
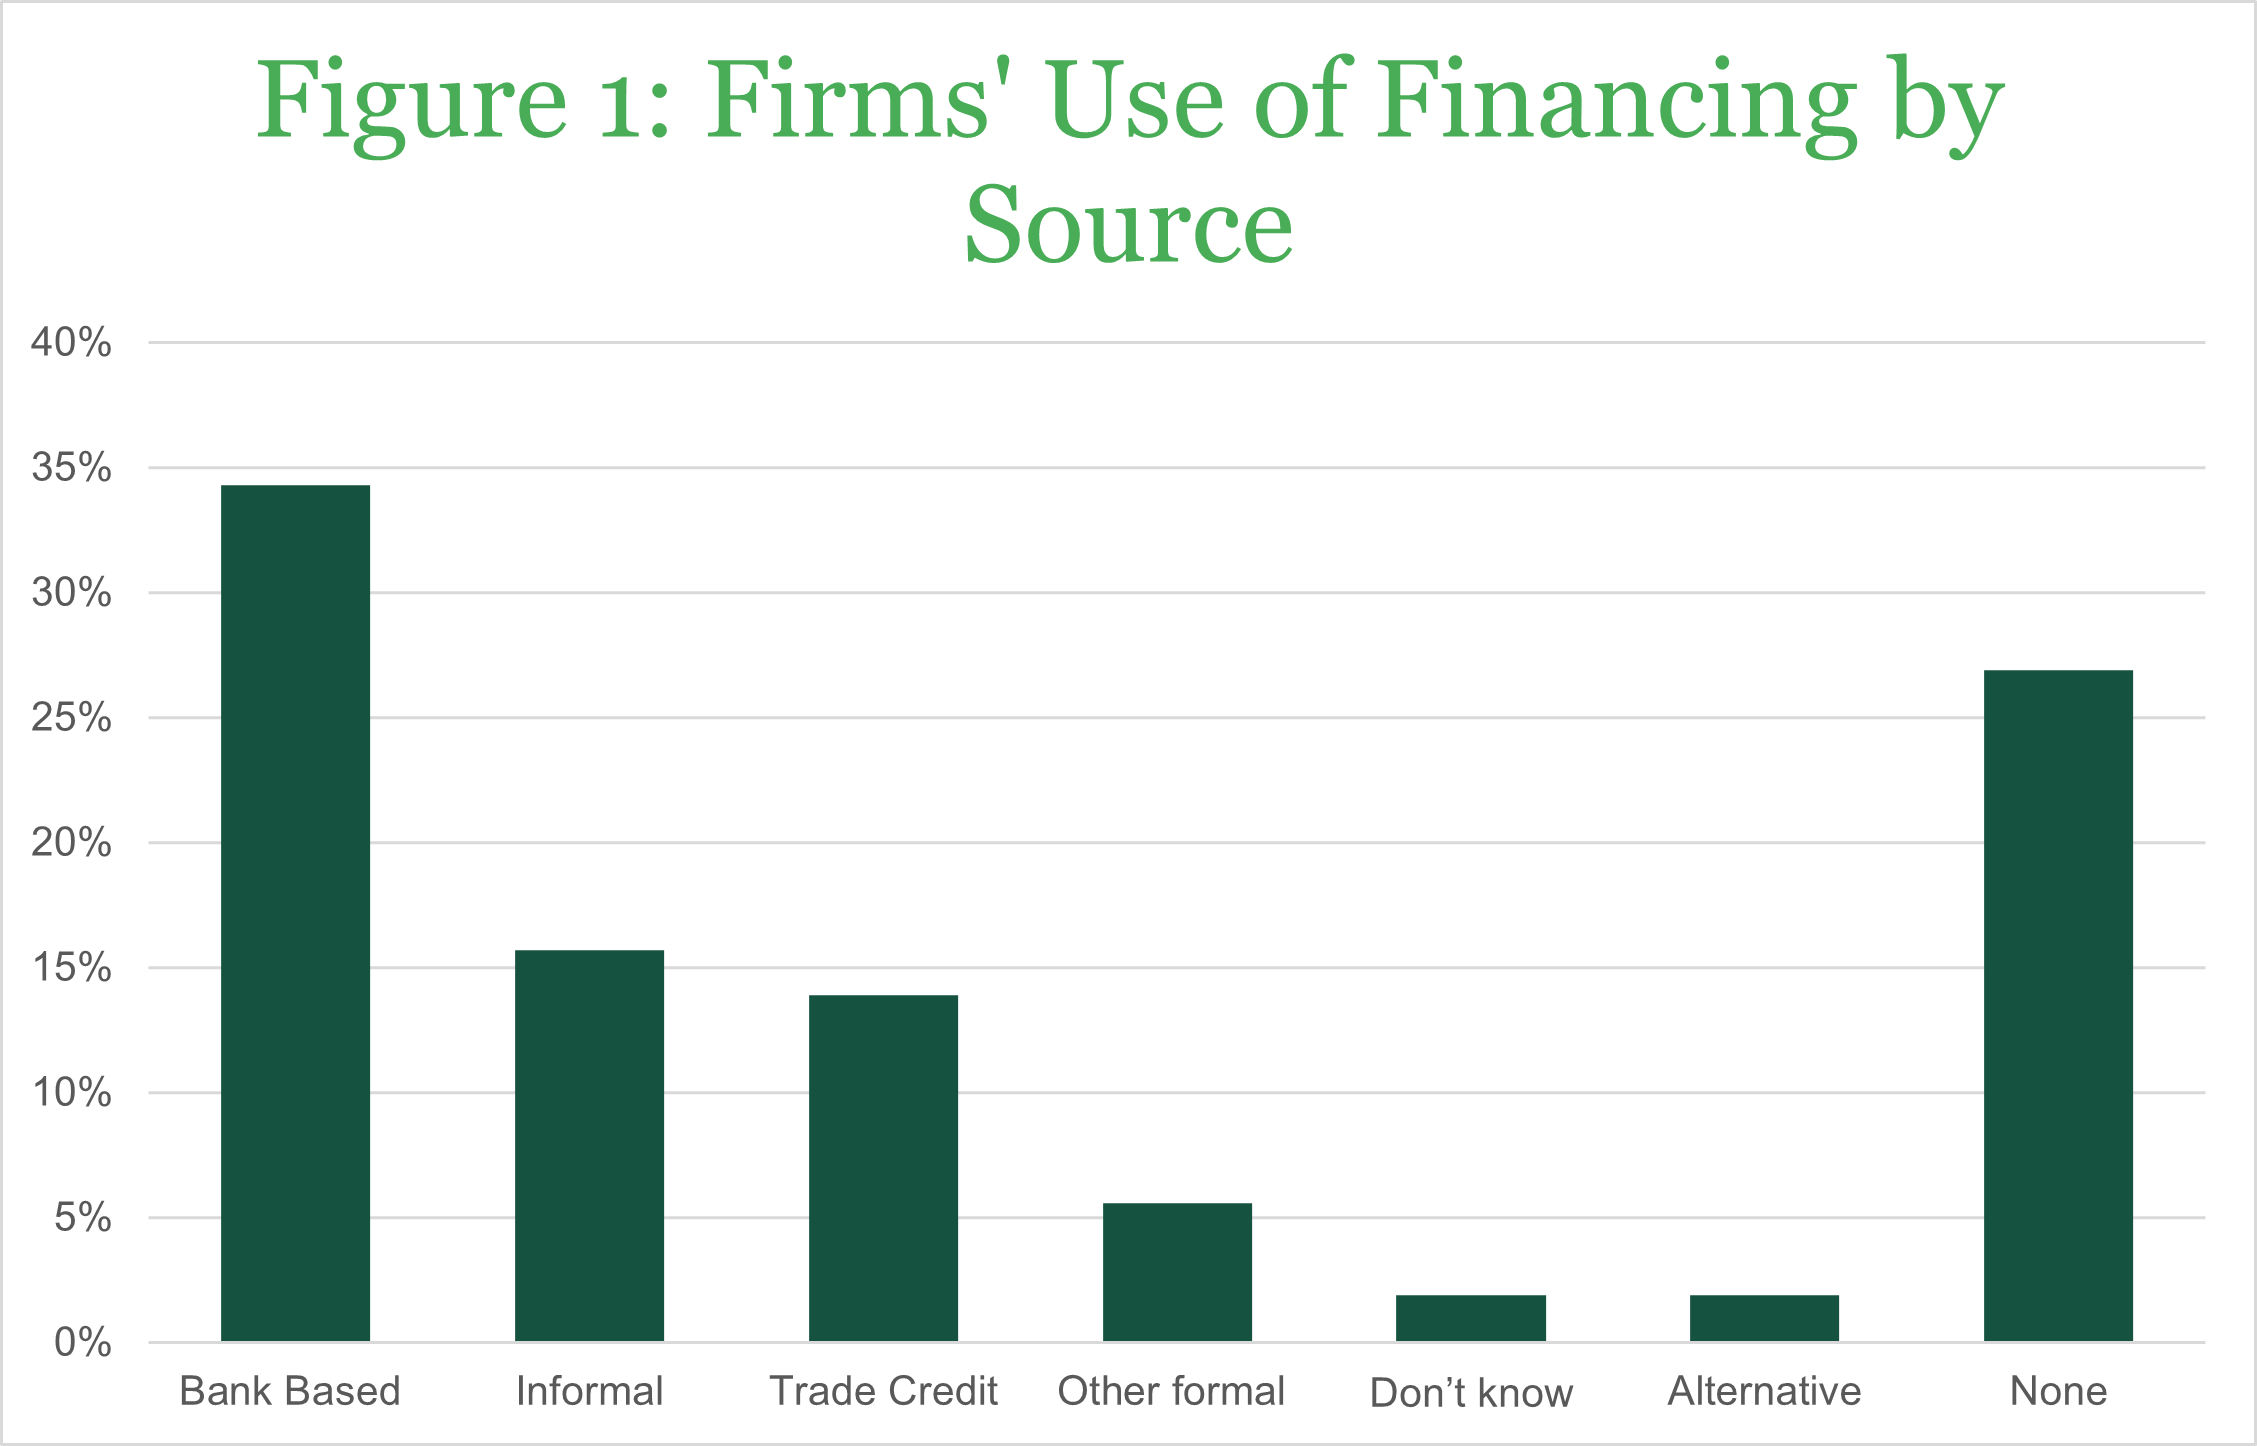
Les banques sont une source de financement, mais les prêts et le manque de financement restent courants Comme le montre la figure 1, environ 34 % des entreprises ont accès à une forme de financement bancaire, que ce soit par le biais d'un prêt, d'une carte de crédit ou d'un découvert bancaire. Cependant, les sources informelles comme les amis, la famille ou les usuriers arrivent en deuxième position (16 %), tandis que 27 % des entreprises déclarent ne disposer d'aucun financement. Parmi les entreprises dont les demandes de prêt bancaire ont été rejetées, la raison la plus fréquemment invoquée était que leur compte était considéré comme trop récent.
La notoriété de l'Open Finance reste faible Seuls 15 % des chefs d'entreprise de notre échantillon avaient souscrit à Open Finance, tandis que 65 % ne connaissaient pas le concept. De même, 72 % des chefs d'entreprise ont déclaré faire confiance à leur banque pour gérer leurs finances en toute sécurité.
Les entrepreneurs utilisent les plateformes numériques pour leurs opérations commerciales Au-delà de Pix, de nombreux entrepreneurs utilisent des outils numériques pour leurs opérations quotidiennes. Par exemple, environ 86 % des répondants utilisent WhatsApp pour recevoir des commandes et 79 % pour les passer.
Ce que nous faisons : premières perspectives Nos premières conclusions montrent que les propriétaires de micro et petites entreprises au Brésil possèdent une bonne maîtrise du numérique et des finances, avec une forte adoption de Pix et d'autres plateformes numériques. Cependant, l'accès au capital bancaire reste limité. L'open finance pourrait combler ce fossé en réduisant les asymétries d'information entre prêteurs et emprunteurs, ce qui permettrait de proposer des produits adaptés à des taux plus avantageux. Mais cela nécessite un changement de comportement : les propriétaires de micro et petites entreprises doivent se sentir à l'aise pour partager leurs données de transactions et d'activités financières avec les institutions financières.
Notre recherche vise à explorer ce défi et cherchera à répondre à trois questions principales :
Quelles caractéristiques de l’entreprise sont associées à des taux d’adoption plus élevés de Pix et d’Open Finance ?
L’intégration des données de transaction Pix améliore-t-elle les scores de crédit et donc les résultats de crédit pour les MPME ?
Dans quelle mesure la sensibilisation des entreprises aux avantages de l’Open Finance influence-t-elle leur utilisation de Pix et, par conséquent, leur volonté de partager des données financières entre les fournisseurs ?
Grâce à cette recherche, nous souhaitons à la fois contribuer à l'élaboration de politiques en matière de finance ouverte par les banques centrales et combler les lacunes de la littérature académique sur l'accès au capital via les services financiers numériques. Restez connectés !
1 Les opinions exprimées dans cet article de blog sont celles des auteurs et ne reflètent pas nécessairement celles de la Banco Central do Brasil.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.