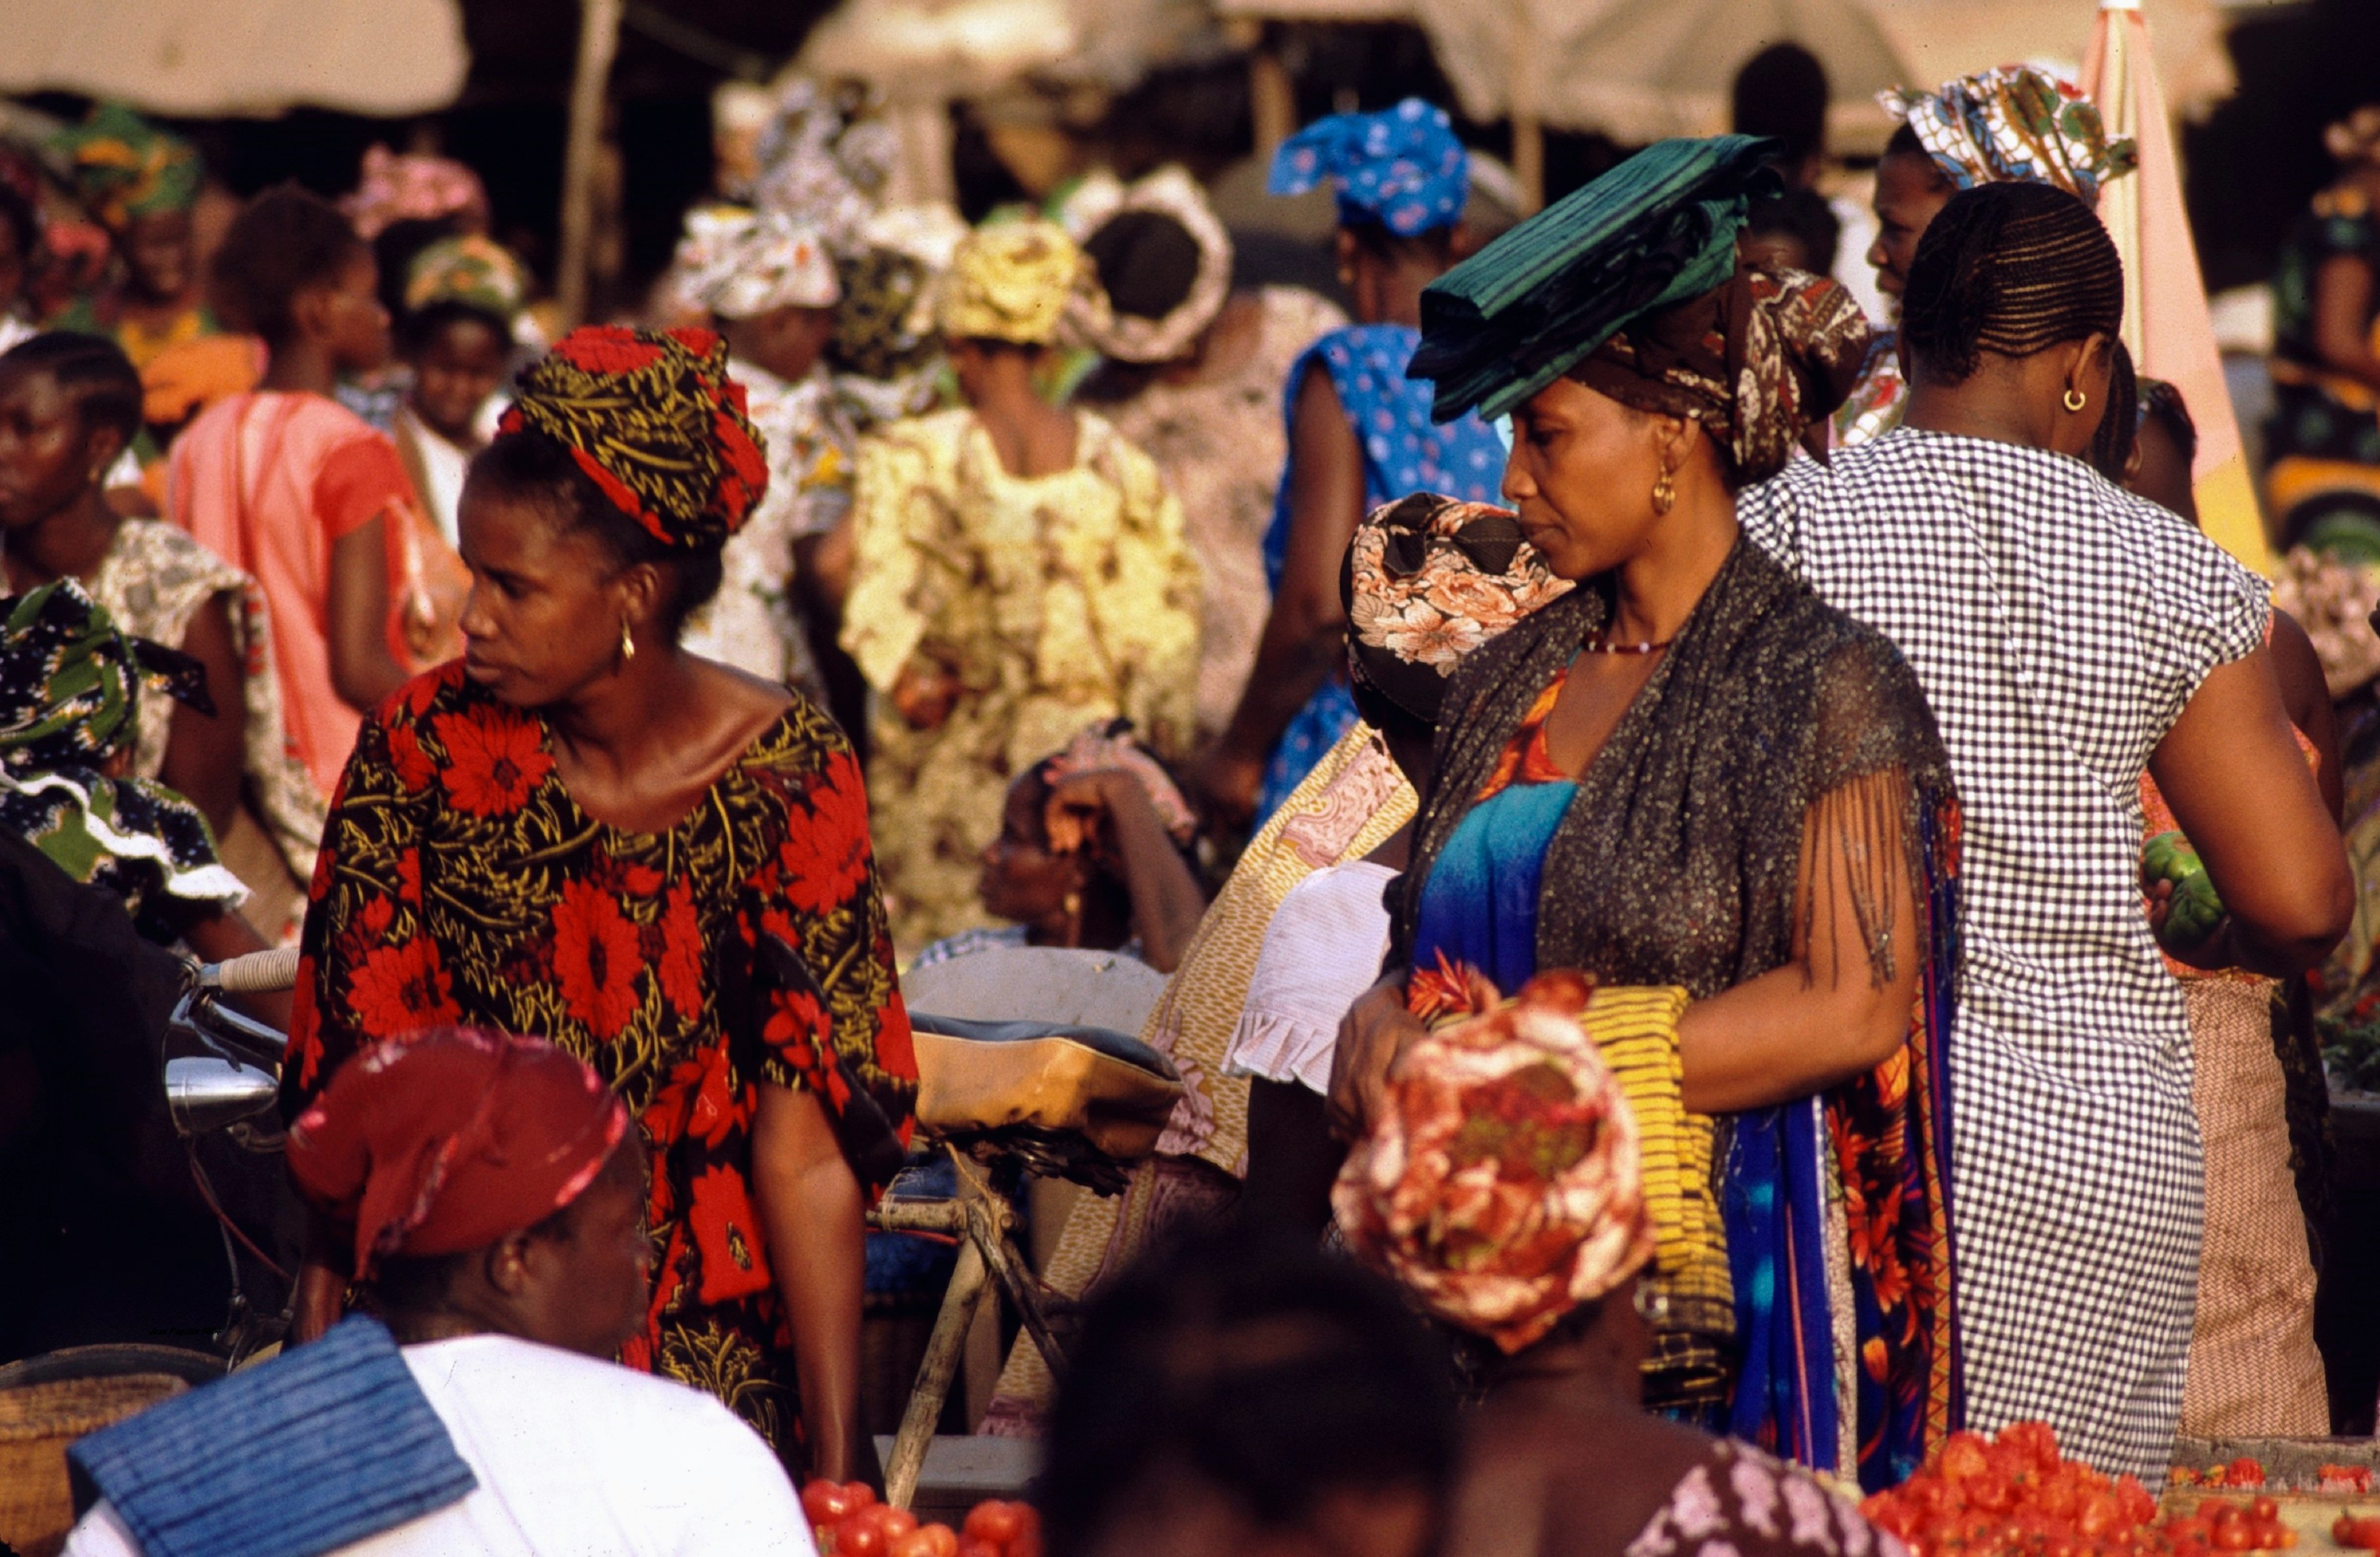
L'accès à un crédit abordable est l'un des principaux obstacles auxquels sont confrontées les femmes entrepreneures dans les pays à revenu faible et intermédiaire. Sans financement, de nombreuses entreprises dirigées par des femmes ne peuvent investir dans les stocks, l'équipement, le personnel ou les nouvelles opportunités de marché. Pourtant, seulement 21 pour cent 80 % des femmes accèdent aux prêts par le biais d'institutions financières formelles ou de services bancaires mobiles, contre 25 % des hommes, contribuant ainsi à un chiffre estimé Déficit de financement de 1 900 milliards de dollars américains pour les femmes entrepreneures.
Mais l'accès au crédit ne suffit pas. Les produits de crédit doivent aussi s'adapter à la façon dont les femmes gèrent leurs entreprises, concilient vie familiale et professionnelle et prennent leurs décisions financières. Quels types de prêts sont les plus efficaces ? Comment les institutions financières peuvent-elles mieux accompagner les femmes entrepreneures ?
A Synthèse des données probantes de l'IPA 2024 Ce rapport identifie l'état actuel des connaissances et les lacunes importantes qui subsistent en matière de données probantes. Afin de combler ces lacunes, l'IPA a financé neuf nouveaux projets de recherche qui testeront des approches novatrices pour améliorer l'accès des femmes au crédit.
Biais des prêteurs : documenté, mais insuffisamment pris en compte
Les données probantes montrent que la suppression des préjugés dans le processus d'approbation des prêts est essentielle pour permettre à davantage de femmes d'obtenir des prêts. crédit d'accèsMalgré des revenus et des niveaux d'éducation similaires à ceux des hommes, les femmes lutter L'accès au crédit est difficile car les institutions financières traditionnelles s'appuient sur l'historique de crédit, les états financiers et le statut juridique, qui négligent souvent les facteurs liés au genre. Or, nous connaissons encore mal les interventions qui permettent de réduire les biais dans les décisions d'octroi de prêts.
In KenyaL’IPA, en partenariat avec l’équipe de recherche, s’attaque directement à cette question : elle cherche à déterminer si les agents de crédit évaluent systématiquement les demandes différemment selon le sexe et si l’ajout de données objectives au processus peut combler cet écart. L’étude examinera également si des outils numériques peu coûteux peuvent atténuer les craintes liées à l’emprunt et au remboursement qui dissuadent certaines femmes d’utiliser le crédit formel.
Garanties adossées à des actifs et alternatives aux garanties traditionnelles : promesse, sous conditions
La microfinance classique a donné des résultats limités pour les femmes, notamment parce que les produits de prêt sont souvent conçus sans tenir compte de leur situation particulière. De nombreux prêteurs exigent des emprunteurs qu'ils mettent des actifs en garantie. Comme les femmes sont moins susceptibles de posséder des terres ou d'autres actifs productifs, elles rencontrent souvent davantage d'obstacles pour obtenir des prêts. Les modèles de financement adossés à des actifs – ou produits finançant directement des actifs productifs – pourraient contribuer à lever ces obstacles et à investir plus efficacement. Toutefois, des recherches supplémentaires sont nécessaires pour déterminer dans quelles conditions le financement adossé à des actifs est le plus efficace, quels types d'actifs sont les plus pertinents et si son impact varie selon la taille de l'entreprise, les aptitudes entrepreneuriales ou d'autres activités génératrices de revenus au sein du ménage.
L'IPA teste deux approches qui abordent cette question sous différents angles. PakistanDes chercheurs collaborent avec le Programme national de soutien rural et les Programmes de développement communautaire rural pour financer des pousse-pousse destinés aux femmes qui se lancent dans le secteur des transports. L'étude vise à déterminer si le fait de lier le remboursement aux performances de l'entreprise améliore les résultats commerciaux et le remboursement des prêts. IndeDes chercheurs et la Fondation Dharma Life testent actuellement si le fait de fournir des stocks à crédit, plutôt qu'en espèces, permet de garder les fonds dans l'entreprise et de les soustraire aux demandes concurrentes des ménages, et si le fait d'associer ce crédit à un soutien marketing amplifie cet effet.
Montant du prêt et modalités de remboursement : cibler le bon emprunteur
Les modalités de remboursement, le montant du prêt et l'expérience de l'emprunteuse sont autant de facteurs qui influencent l'efficacité des produits de crédit destinés aux femmes. Nous savons que des échéanciers de remboursement trop stricts peuvent dissuader les entrepreneuses expérimentées d'investir dans des projets plus risqués, même avec des rendements financiers plus élevés. Des modalités de remboursement mieux adaptées à la trésorerie de leur entreprise pourraient les inciter à prendre des risques plus productifs et à améliorer leur rentabilité. Par ailleurs, les femmes ont tendance à obtenir des prêts moins importants et à se voir appliquer des taux d'intérêt plus élevés que les hommes. Or, nous connaissons mal les alternatives formelles et leur capacité à rivaliser avec les pratiques de prêt informelles qui répondent aux besoins des femmes.
Deux études menées en Inde explorent comment l'adaptation de produits de crédit innovants aux besoins et au niveau d'expérience des emprunteurs influence les résultats des entreprises féminines. première étudeDes chercheurs de J-PAL Asie du Sud et de Sanghamithra Rural Financial Services prévoient d'évaluer Tatkal-M. Ce produit de prêt, conçu spécifiquement pour les vendeurs des marchés du Tamil Nadu, propose des durées de remboursement courtes et des taux d'intérêt plus bas, comparables à ceux de la microfinance. Cette étude vise à déterminer si les alternatives formelles peuvent concurrencer efficacement les prêteurs informels et si les vendeurs, hommes et femmes, utilisent ces produits différemment. deuxième étudeSanghamithra Rural Financial Services et l'équipe de recherche visent à tester les prêts de fin de cursus TVK, qui offrent aux emprunteurs expérimentés en microfinance un prêt deux à trois fois plus important que les produits standard avec des modalités de remboursement flexibles, et à examiner si le fait d'accorder plus de marge de manœuvre aux emprunteurs à fort potentiel libère une croissance que les produits plus restrictifs freinent.
Chaînes numériques : un accès élargi, avec des réserves
Le versement et le remboursement numériques des prêts peuvent améliorer la confidentialité financière des femmes et leur contrôle sur leurs ressources en dirigeant les fonds vers des comptes qu'elles gèrent elles-mêmes. Cela peut renforcer leurs performances commerciales et leur résilience financière. Toutefois, les outils numériques ne profitent pas uniformément à toutes les femmes, et la question de savoir s'ils élargissent systématiquement l'accès au crédit ou créent de nouvelles exclusions pour les emprunteuses les plus difficiles à atteindre reste ouverte.
L'IPA mène actuellement deux études en Tanzanie qui visent à déterminer jusqu'où peuvent réellement aller les outils numériques. première étudeDes chercheurs de l'Université de Washington et de BRAC Tanzanie prévoient d'étudier si le mode de remboursement d'un prêt influence son utilisation par les femmes. En comparant le remboursement par mobile money au remboursement en espèces, l'étude vise à déterminer si la confidentialité et le contrôle offerts par un compte numérique peuvent améliorer la prise de décision financière des femmes et leur maîtrise des ressources. deuxième étudeDes chercheurs, en partenariat avec Viamo, se concentreront sur une étape antérieure du parcours de crédit, en s'attaquant aux connaissances financières et à la confiance des emprunteuses. L'étude vise à déterminer si des modules d'apprentissage vocaux et un chatbot d'intelligence artificielle générative, disponibles en langues locales, peuvent développer les connaissances financières et la confiance nécessaires aux femmes pour solliciter et utiliser un crédit.
Au-delà de la conception de produits : rendre le crédit plus efficace pour les femmes entrepreneures
Concevoir de meilleurs produits de prêt ne constitue qu'une partie de la solution. Les femmes entrepreneures ont également besoin de systèmes financiers capables de fournir durablement des crédits abordables, ainsi que d'un accompagnement complémentaire les aidant à utiliser efficacement les financements. Nos nouveaux projets visent à examiner ces deux questions. neuf pays En Afrique et en Asie du Sud, des chercheurs étudient comment les institutions de microfinance et les banques commerciales accèdent aux marchés de la dette de gros et si des mécanismes de partage des risques peuvent les aider à étendre l'accès au crédit abordable pour les femmes sans compromettre leur viabilité financière. Au niveau de l'entrepreneuriat, les chercheurs, en collaboration avec la Fondation Dharmalife, mèneront des tests dans Inde rurale déterminer si le crédit est plus efficace lorsqu'il est associé à un soutien au développement du marché ou au développement du produit, et aider à identifier les types de soutien complémentaires qui peuvent permettre aux micro-entrepreneures de transformer l'accès au financement en croissance d'entreprise, en amélioration de leur santé financière et en autonomisation économique.
Stay tuned
Les neuf projets financés par IPA couvrent l'Inde, le Kenya, le Pakistan et la Tanzanie, ainsi qu'une étude du paysage du financement de gros dans neuf pays d'Afrique et d'Asie du Sud.
Ensemble, ces projets constituent l'un des plus importants efforts coordonnés de l'IPA pour évaluer comment le crédit peut mieux servir les femmes entrepreneures. Les résultats seront publiés jusqu'en 2027 et contribueront à éclairer les futures politiques et produits de prêt en Afrique et en Asie du Sud. Pour en savoir plus, consultez le rapport complet. synthèse des preuves sur l'accès des femmes au crédit et explorer les neuf nouveaux projets financés projets de recherche.
Doublez votre impact en soutenant l'IPA dès aujourd'hui
Pour une durée limitée, un généreux donateur anonyme doublera les dons en ligne jusqu'à concurrence de 50 000 $. Faites un don dès aujourd'hui pour doubler votre impact et contribuer à assurer un soutien stable et durable à l'IPA.